

 >
 03-6262-7707
 お問い合わせ
 資料請求
 新相続
 取材・講演
認知症で銀行口座が凍結した実際の事例!口座凍結の流れと対策を解説
category:
「親が認知症になったら、銀行のお金が下ろせなくなるって本当?」——そんな不安を抱えているご家族は多くいらっしゃいます。介護費用や医療費、毎日の生活費が払えなくなってしまったら、本当に困りますよね。このコラムでは、銀行がどうやって認知症に気づくのか、どんな場合に引き出しができなくなるのか、そして今のうちにできる対策について、なるべくわかりやすくお伝えします。
目次
1. 実際の事例:配偶者でも口座から下ろせなくなったケース
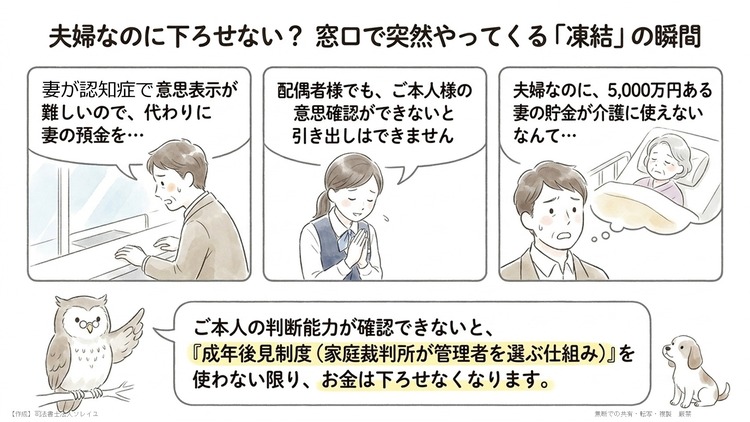
この夫婦には子供がいませんでした。奥様は某メガバンクに5,000万円以上の預金を持たれていましたが、自宅介護の中で要介護認定も受け、認知症の程度が悪化してご本人での意思表示が難しくなってしまいました。
そのため、ご自身で窓口に行くことができず、ご主人が代わりに窓口へ行って手続きをしようとしました。ところが、たとえ配偶者であっても、奥様の口座から勝手にお金を下ろすことはできません。
下ろすためには、奥様ご本人が窓口に来て手続きをしてもらう必要があります。もしご本人が自分の意思で判断できるかどうか確認できない場合には、「成年後見制度(家庭裁判所が代わりにお金を管理する人を選ぶ仕組み)」の利用を求められる事態になります。夫婦であっても、認知症によってお金が下ろせなくなる事態が実際に起きているのです。
2. 口座凍結までの流れ
では、どのような流れで銀行の預金が凍結されてしまうのでしょうか。ここでは「キャッシュカードがあり、子供が暗証番号の共有を受けている」という前提での事例を一つご紹介いたします。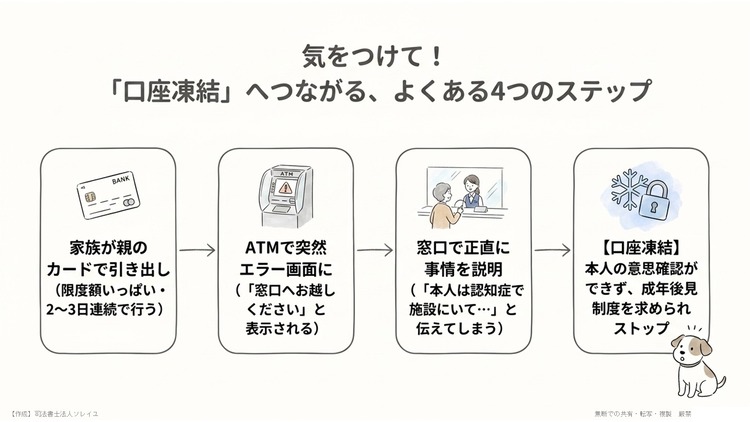
①子供が親のキャッシュカードで不自然な引き出し
・上限までの引き出しを行った、2日〜3日連続で行なった
↓
②ATMでエラー、窓口に来てください
↓
③銀行「本人確認ができたら降ろします」
子供「本人は認知症で施設にいて難しいですが、、、」
銀行「ご本人に意思確認できるか、意思表示が難しいなら成年後見制度を利用いただかないと下せません」
子供「そんなぁ・・・」
↓
④凍結
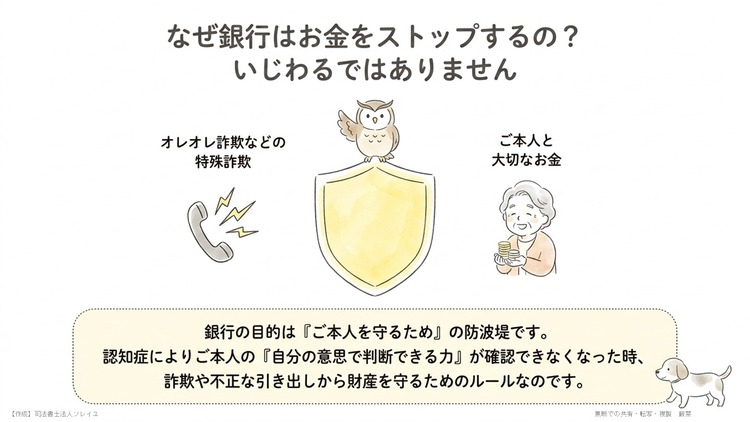
このようにATMからの引き出しについて、エラーなどで制限をかける背景には、オレオレ詐欺などの特殊詐欺を防ぐという銀行側の狙いがあります。
3. よくある誤解
認知症と銀行預金に関して、よくいただく質問への回答をまとめます。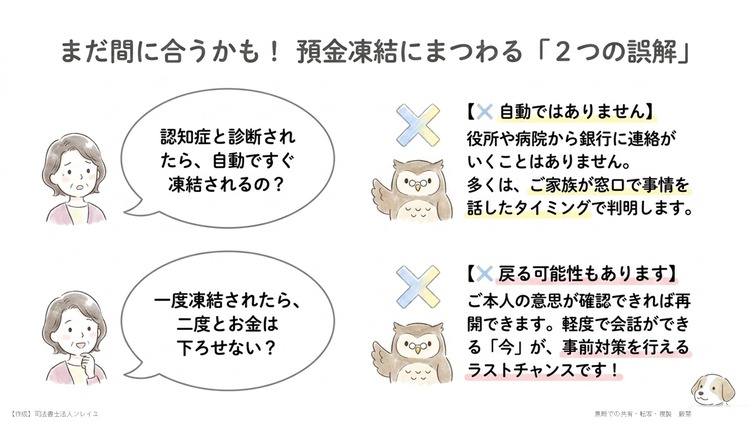
(1) 認知症と診断されたら、自動的に銀行口座が凍結されるのか?
認知症と診断されたからといって、自動的に銀行がそれを察知して凍結するわけではありません。診断した医師と銀行が連携していることもありませんし、行政で要介護認定を受けた情報が銀行に勝手に伝わることもありません。一方で、窓口を訪れた親族から本人が認知症であることを聞き、そこから凍結に至るケースは多いようです。したがって、診断を受けても直ちに凍結されるわけではありません。
(2) 認知症になったら、絶対に預金を引き出せないのか?
銀行はあくまでご本人が自分の意思で判断できない状態のときに引き出しを制限しているのであって、一度凍結されてもご本人の意思が確認できれば、通常通り取引できる状態に戻ります。認知症の程度は人によって大きく異なります。軽度の方で本人が窓口でコミュニケーションを取れる状態であれば凍結はされません。ある意味、このタイミングが事前対策を行える最後のチャンスとも言えます。
4.実際の事例2:アパート経営におけるトラブル
以前は高齢夫婦の事例を紹介しましたが、今回はアパートを経営されている親御さんのケースをご紹介します。この記事を見ている方の中には「キャッシュカードを使わず、ネットバンキングで取引をすれば銀行にバレないのではないか」と考える方もいるかもしれません。しかし、現在、銀行はネットバンキングの取引についても監視の目を光らせています。
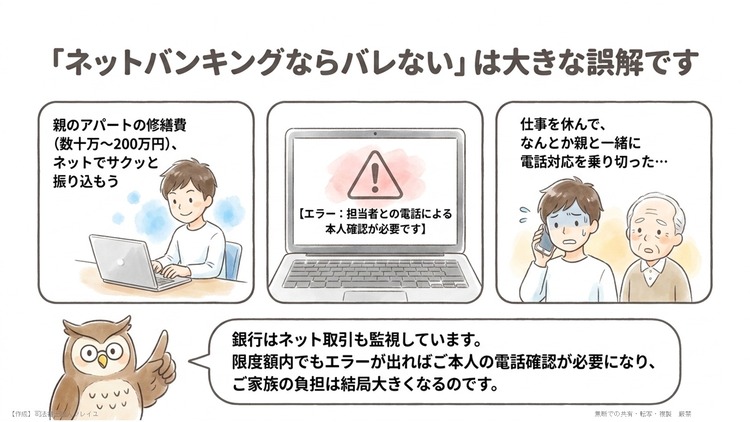
あるメガバンクを利用されていた事例では、高齢のお父様が口座を持っており、同居しているお子様がネットバンキングでアパート経営の諸経費の振り込みなどを行っていました。その中で、退去時の修繕費用として数十万から200万円程度の支払いをしようとしたところ、手続きがストップしてしまったそうです。
1日の限度額内の送金であったにもかかわらず制限がかかり、エラーが出て「担当者との電話による本人確認が必要」という状態になりました。このケースでは、お父様がまだらボケの状態ではあったものの会話は可能だったため、ご本人が電話で話すことで、なんとか振り込みを完了させることができたとのことです。
ただ、電話対応が必要になってしまうと、平日日中の営業時間しかやっておらず、やはり父親一人で対応させることには不安があります。
そのため、お子さんも仕事を休み、同席して対応することになるなど、少なくない負担が生じているそうでした。ネットバンキングにすれば安心かというと、決してそうではない運用がなされています。
こうした現状を考えると、事前の対策がより一層必要になってきたと言えます。
5. もしも凍結されてしまった口座から、後見人をつけずにお金を引き出す方法はあるのか?
銀行の業界団体である「一般社団法人全国銀行協会」は、ご本人の意思確認ができない場合は成年後見制度の利用が原則としながらも、例外的な対応の可能性も示しています。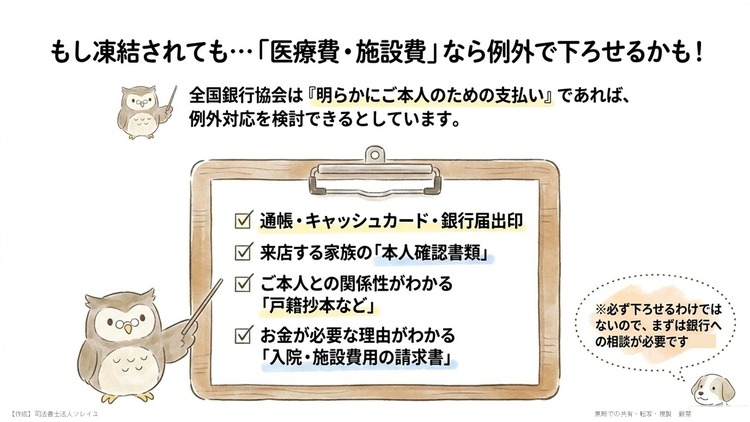
平たく言うと、「認知症になる前であれば本人が自分で払っていたはずの医療費や施設費などを、ご家族が代わりに手続きする場合で、それが明らかにご本人のためになることであれば、銀行が対応を検討できる」という考え方です。
そのため、その費用が施設費用や医療費など、ご本人の生活に欠かせないものである場合には、口座が凍結されてしまっていても、改めて銀行に相談することで、振り込みができる可能性があります。
その際には、下記全国銀行協会が出しているリーフレットも持参するとスムーズに進むかもしれません。
一般社団法人全国銀行協会作成のリーフレット
リーフレットより、銀行に持参すると良いもの
(1)預金者ご本人の①通帳、②キャッシュカード、③銀行届出印
(2)来店者の①本人確認書類、②預金者ご本人との関係性がわかる書類(戸籍抄本など)
(3)お金が必要な理由がわかる資料(入院や介護施設費用の請求書など)
6.凍結させないために事前にできる対策
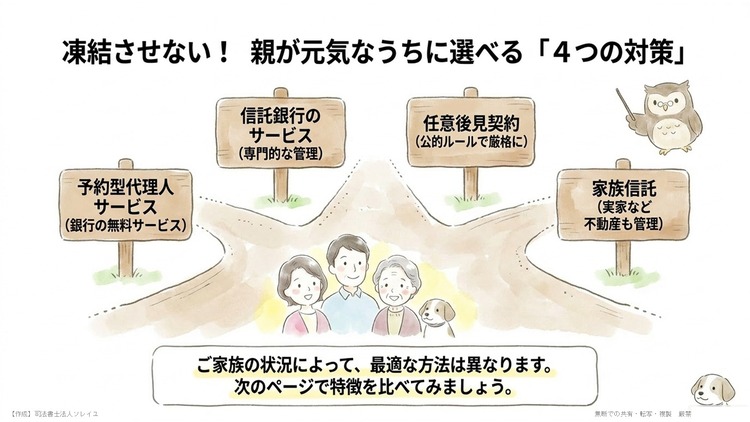
(1)予約型代理人サービスを活用する
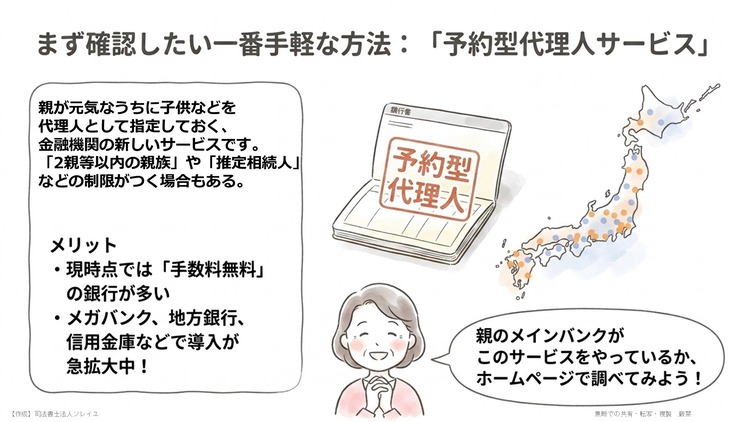
一部の金融機関では、親が元気なうちに予約型代理人を設定できるサービスを提供しています。このサービスを利用すると、親が判断能力を失った際に、事前に指定された代理人が預金を管理することができます。
これは近年の高齢者人口の増加や家族の介護費の負担など対応するために新しくリリースされたサービスになります。各金融機関が研究中で、これからも増えていくのではないかと思います。
なお、現時点では手数料は無料としている金融機関が多いようです。
(2)信託銀行の認知症対策サービスを利用する
信託銀行では、認知症対策として専門のサービスを提供しています。これらのサービスを利用することで、親の預金を適切に管理し、凍結を防ぐことができます。個人的な私見ですが、上記予約型代理人サービスとの違いは下記と感じています。
①相続が発生した場合の残金の相続先をあらかじめ指定できる【相続トラブルの回避】
②信託銀行によっては、実際の金銭使用にあたり他の推定相続人に通知されるサービスもある、また請求書や領収書などの使用用途の確認もしている【相続トラブルの回避】
③手数料がかかる(設定時:信託金銭の1%~、維持費用:0円~数千円)
こちらも金融機関でも研究中のサービスのため、今後変わってくるのではないかと思います。
(3)任意後見契約を締結し、将来の後見人を指定しておく
任意後見契約(にんいこうけんけいやく)とは、「もし将来、判断能力が低下したときは、この人に代わりに管理してもらう」と、元気なうちに公正証書で決めておく契約です。この契約を結んでおくことで、親の判断能力が低下した際に、あらかじめ指定した子どもが後見人として代わりに手続きできるようになります。契約を結ぶだけであれば、すぐに費用はかかりません。ただし注意点があります。実際に後見が始まる際には、「後見監督人」として弁護士や司法書士などが裁判所から選ばれ、後見人となった子どもが財産を正しく管理しているかをチェックします。この監督する人への報酬が毎月継続して発生するため、長期間になると費用の負担になることも知っておきましょう。
※3年以内を目途に法改正が予定されており、「任意後見監督人」の希望を残せることや、「任意後見監督人」の選任が『必須』から『原則(但し家庭裁判所の判断で選任不要となる例外を認める)』となる予定です。
(4)家族信託をして、子供名義の口座で金銭を預かって管理する
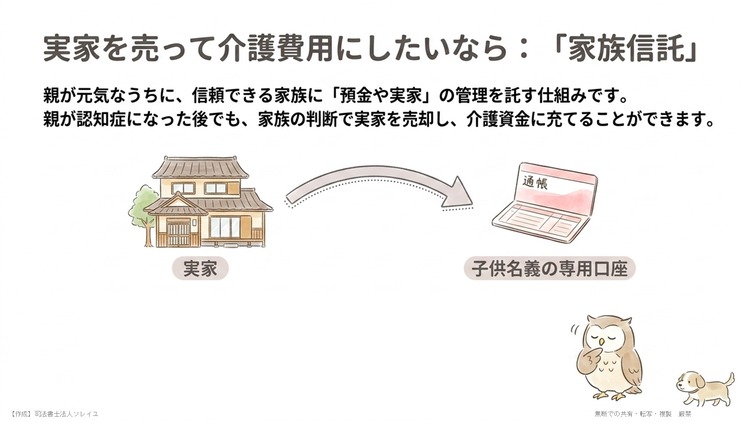
家族信託を利用することで、信頼できる家族が親の預金を管理し、必要なときに引き出すことができます。
なお、家族信託契約締結だけでは足りず、子供名義の口座を作り、そこに預り金額を移動することまで必要です。
特に、金銭だけでなく、親の住んでいる実家不動産について、今後介護のために売却できるようにしておきたいと考えている場合には、家族信託での対策までしておいた方が安心です。
7.まとめ
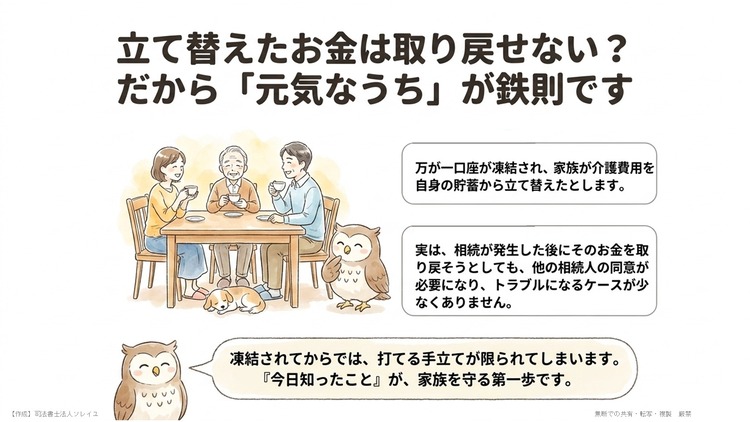
親が認知症になると、銀行にある親の口座について、たとえ配偶者や子どもであっても、一度凍結されると引き出せなくなることが実際に生じています。
そうなると、介護費用や生活費などについても、自身の貯蓄から立て替えて払うことになりかねません。また、立て替えたお金については、相続発生後に相続財産から回収しようと思っても、他の相続人からの同意が必要となり、取り戻せないということも少なくありません。
凍結されてしまってからでは解決策が制限されてしまうのが実情です。そのため、お元気なうちに、本日紹介した「予約型代理人サービス」の届け出を行うことや、「任意後見契約」「家族信託契約」を実行することなど、事前の対策ができていると、とても安心です。
ぜひ、夏のお盆に家族で集まった時などに、ご家族で話し合い、家族にとって一番いい方法を話し合える、その参考になれば嬉しいです。
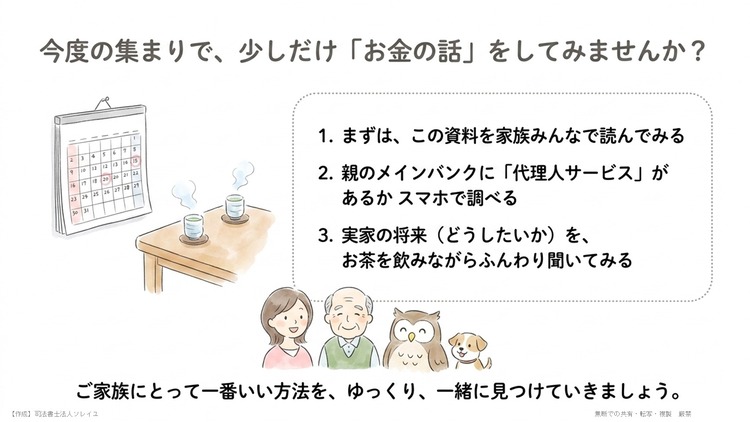
下記に、現在「予約型代理人サービス」や、証券会社の「家族サポート証券口座制度」を実施している金融機関を調べ、掲載しています。親御さんのメイン口座がないかどうかも、ぜひ確認してみてください。
【参考】予約型代理人サービスを実施している銀行および信用金庫
2026年6月29日時点の情報を反映。代理人については「2親等以内の親族」や「推定相続人」としている金融機関が多いようです。(1)銀行
三菱UFJ銀行「予約型代理人サービス」※パートナーの指定も可能。
みずほ銀行「代理人予約サービス」
イオン銀行「代理人手続きの届出」
※パートナー等を代理人に指定する場合は、関係性を確認できる書類が必要。
株式会社七十七銀行「代理人事前登録制度」
※過去掲載されていたが、現在は非表示になっている。
参考:七十七銀行の代理人事前登録制度
利用できる預金名義人:原則、60歳以上の個人客
代理人に指定できる人:預金名義人の家族(推定相続人)
サポート内容:本人に連絡が取れない・意思が十分に確認できない場面において、銀行から代理人に連絡して銀行取引に関する重要な情報を届けられるようになる。また、より簡便な手続きで代理人が本人の医療費等にかかる預金の払戻しを受けられるようになる
株式会社百十四銀行(香川県高松市)
(2)信用金庫
東京信用金庫(東京)城南信用金庫(東京)
浜松いわた信用金庫(静岡)
京都中央信用金庫(京都)
京都信用金庫(京都)
玉島信用金庫(岡山)
大阪信用金庫(大阪)
空知信用金庫(北海道岩見沢市)
岡崎信用金庫(愛知県全域・静岡県の一部)
(3)―1証券会社 予約型代理人サービス
三菱UFJモルガン・スタンレー証券「予約型代理人」サービス
SMBC日興証券「有事代理人制度の活用」
大和証券株式会社「予約型代理人」
(3)―2証券会社 家族サポート証券口座
※公証役場での委任契約を締結することが必要家族サポート証券口座とは|日本証券業協会HP
※「家族サポート証券口座」とは、将来の認知判断能力の低下に備え、ご本人とご本人の信頼できる家族(家族代理人)との間であらかじめ任意代理契約を公証役場で締結し、認知判断能力の状況を踏まえた必要なタイミングで家族代理人によるお取引等を可能とするサービスです。
今村証券株式会社(石川県金沢市)
香川証券株式会社(香川県高松市)
丸八証券株式会社(愛知県名古屋市)
スターツ証券株式会社(東京都江戸川区)
むさし証券株式会社(埼玉県さいたま市大宮区)
安藤証券株式会社(愛知県名古屋市中区)
日産証券株式会社(東京都中央区)
丸三証券株式会社(東京都千代田区)※2026年9月14日開始
静銀ティーエム証券株式会社(静岡県静岡市葵区)※2026年9月28日開始
株式会社SBI証券(ネット証券)※2026年10月5日開始
北洋証券株式会社(北海道札幌市中央区)※2026年10月8日開始
【参考】信託銀行の認知症対策サービス
2026年6月29日時点の情報を反映。
三菱UFJ信託銀行「つかえて安心」
りそな銀行「マイトラスト」
みずほ信託銀行「認知症サポート信託」
三井住友信託銀行「人生100年応援信託〈100年パスポート〉」
西日本シティ銀行「シニアサポート信託」(福岡市)
千葉銀行「ちばぎん財産管理信託~家族で安心みまもり信託~」(千葉県)
八十二長野銀行「長生きあんしん 特約付き合同運用指定金銭信託(受益者代理人特約付き)」(長野市)
広島銀行「〈ひろぎん〉家族みまもり信託」

SEARCH
代表者紹介
 NHK「クローズアップ現代プラス」に出演。「家族信託のトップランナー、司法書士」
早くから認知症対策のへの必要性を感じ、10年以上前から家族信託に取り組む。取扱い実績の総額は100億円を超える。
家族信託業界の先頭に立ち、相談者様が安心して使えるようグレーゾーンを明確化にも注力。税理士と協力して行った国税照会により公表されたルールが業界のスタンダードにもなっている。
実績、お客様へのアフターフォローサービス、家族信託のお手伝いをしたお客様の声は、『代表者紹介ページはこちら』ボタンをクリック
メディア出演履歴
■テレビ出演
・NHK「あさイチ」
・NHK「クローズアップ現代プラス」
・NHK「ニュースウォッチ9」
・NHKラジオ「三宅民夫のマイあさ!」
・日本記者クラブにて記者会見
CATEGORY