

 >
 03-6262-7707
 お問い合わせ
 資料請求
 新相続
 取材・講演
【後見・遺言改正】高齢の会社経営者の対策はどう変わる?~ 経営者の認知症・相続対策は「元気なうち」が鉄則 ~
近年、高齢の会社経営者の間で大きな問題となっているのが、「認知症による経営のストップ」や「相続トラブル」です。実は今、日本の成年後見制度と遺言制度が、歴史的な転換期を迎えています。
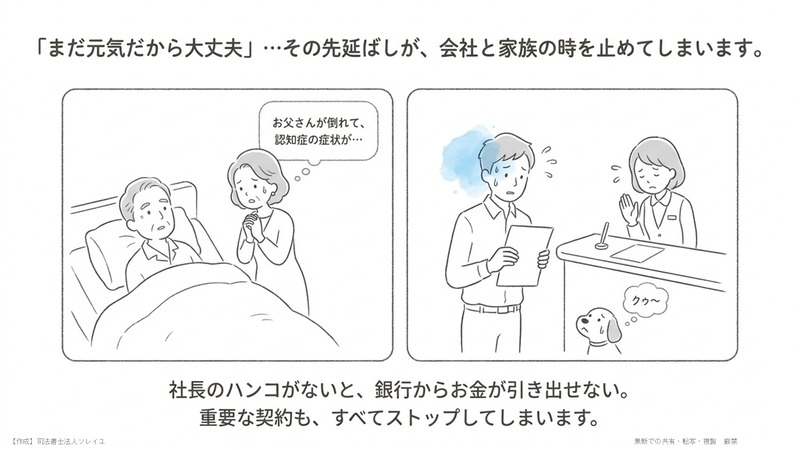
「まだ元気だから大丈夫」と対策を先延ばしにしていると、万が一のときに会社経営が完全に止まり、ご家族に重い金銭的・手続き的負担をかけてしまうおそれがあります。
今回は、法律の知識がない方にも分かりやすいように、今回の法改正が「高齢の会社経営者とそのご家族」にどのような影響を与えるのかを、対策をしている家族とそうでない家族の決定的な違い(ビフォーアフター)を交えて解説します。
目次
- 1 1. 「成年後見制度」の大改正 ― 対策をしないと、会社と財産はこうなる
- 2 2. 元気なうちの「事前対策」で、会社と家族を守り抜く方法
- 3 3. 遺言制度の改正 ― 自筆不要、パソコンやスマホで書ける時代に
- 4 4. まとめ ― どちらの「未来」を選びますか?
- 5 5. よくあるご質問(Q&A)
- 5.1 Q1. 今回の後見制度・遺言制度の改正は、いつから始まるのですか?
- 5.2 Q2. すでに親族に後見人(法定後見)がついています。今から家族信託や任意後見に切り替えられますか?
- 5.3 Q3. 社長が認知症になると、会社の経営には具体的に何が起きますか?
- 5.4 Q4. 任意後見と家族信託は、どちらを選べばよいのでしょうか?
- 5.5 Q 5. 改正で任意後見監督人が不要になるなら、監督なしで家族が自由に財産を扱えるのですか?
- 5.6 Q6. 新しい「保管証書遺言」と「公正証書遺言」は、どちらを選ぶべきですか?
- 5.7 Q7. すでに自筆証書遺言を書いています。改正後に書き直す必要はありますか?
- 5.8 Q8. 対策は何歳から始めるべきですか?
- 5.9 Q9. 相談したいのですが、何を準備すればよいですか?
1. 「成年後見制度」の大改正 ― 対策をしないと、会社と財産はこうなる
成年後見制度とは、認知症や病気などで判断能力が不十分になった方に代わって、財産管理やさまざまな契約手続きを行う人を立てる制度です。
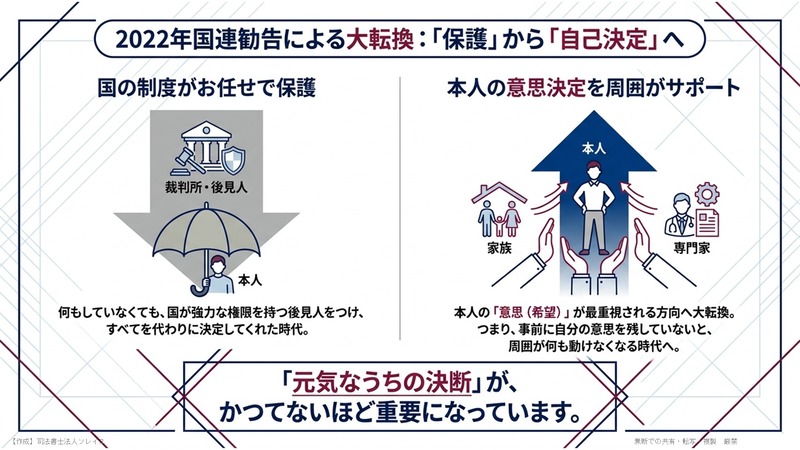
しかし2022年、国連の障害者権利委員会から「現状の成年後見制度は本人の権利を不当に制限している」という趣旨の勧告を受けました。これを受けて国は、従来の「本人の代わりに他人が決める」という仕組みを見直し、「本人の意思決定を周りがサポートする(自己決定権の尊重)」という方向へ大きく舵を切りました。
具体的には、これまで認知症などの程度に応じて「後見類型」「保佐類型」「補助類型」の3段階が用意されていましたが、後見類型と保佐類型は後見人の権限が大きすぎて本人の自己決定権の制限になるとして廃止され、残った補助制度で重い認知症の方々もカバーする、という改正になりました。
一見やさしく聞こえるこの改正ですが、『本人の自己決定権の尊重』の側面が強くなった分、『後見人の権限や保護の度合い』とても小さくなります。そのため、何の対策もしていない経営者にとっては大きなリスクが生じる可能性がますます高くなりました。まずは現行の後見制度の使いづらさを確認し、新しい制度でどう変わるのかを順に見ていきましょう。
見知らぬ専門家がつき、毎年「数十万〜100万円超」の報酬が続く
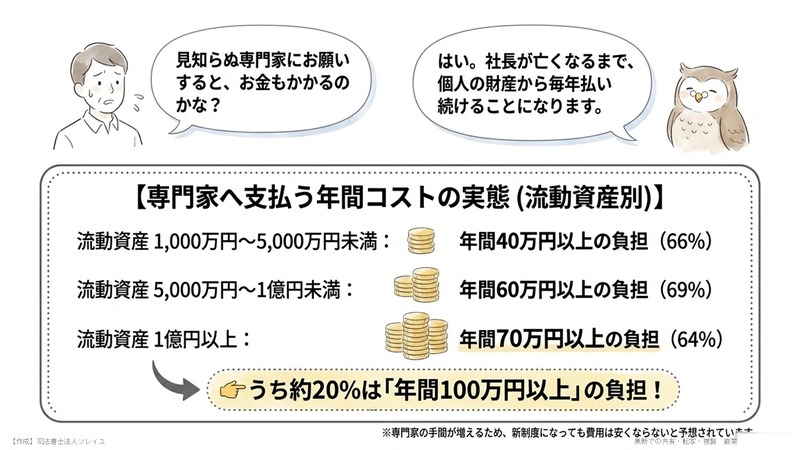
「社長が認知症になったから、家族の誰かが代わりに手続きをしたい」――これが、思うようには実現できません。
社長個人の資産規模が大きく(家庭裁判所の目安は流動資産1,000万円以上)、自社株や不動産など複数の財産がある場合、実務上は家族ではなく司法書士や弁護士といった親族外の専門家が後見人に選ばれる可能性が高くなります。しかも、後見人に家族が選ばれず、予定外に専門家が選任されたという理由だけでは、後見制度を途中でやめることは現状できません。
専門家がついた場合の報酬(年間コスト)の実態は、次のとおりです。
- 流動資産 1,000万円以上〜5,000万円未満:年間40万円以上となる割合が 66%
- 流動資産 5,000万円以上〜1億円未満:年間60万円以上となる割合が 69%
- 流動資産 1億円以上:年間70万円以上となる割合が 64%(うち19.9%は「100万円以上」)
後見人の報酬は、社長が亡くなるまで毎年払い続けるランニングコストです。これだけのお金が、社長個人の財産から毎年強制的に引かれ続けることになります。
改正後の新「補助制度」― 手続きのスピードが大きく遅くなる?
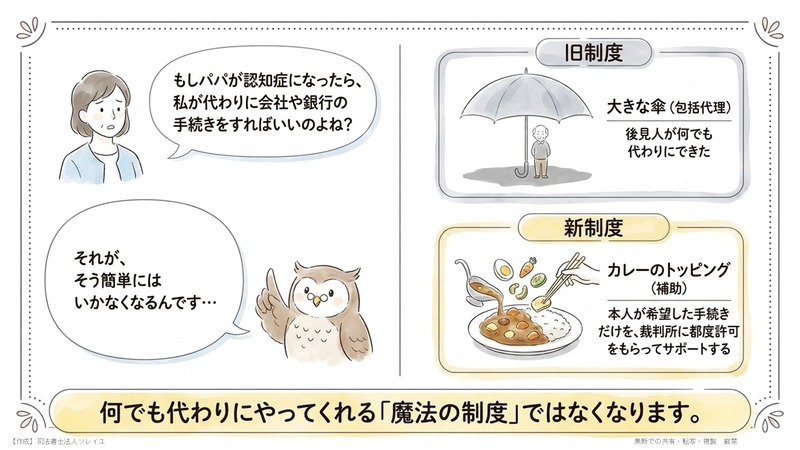
新制度では「後見」「保佐」が廃止され、「補助」という仕組みが主流になります。
今までは、例えば「後見」人には自動的に包括的な代理権が与えられ、本人の代わりになんでもできてしまいました。しかし、そのせいで本人の自己決定権の機会を奪っているという懸念があり改正のメスが入りました。新しい補助人は、包括的な代理権を持ちません。原則となるのは、本人の契約を事前に確認して問題なければ後押しする同意権と、補助人が同意していない(本人が単独で行った)不当な契約を取り消せる取消権の2つです。しかもこの同意権・取消権は、すべての契約に及ぶわけではなく、本人が希望した手続きや不安のある手続きを想定して、手続きごとに付けていきます。ある人気カレー店で好きな具材を選んでのせる仕組みに似ているので、私は「トッピング方式」と呼んでいます。
また、判断能力が衰えて広範囲に財産を損なう契約をしてしまいそうな方に向けては、新しく「特定補助」という権利をトッピングし、家庭裁判所に認められることで、補助人が包括的な取消権を持って本人の財産を守れるようになりました。
ただし特定補助の有無にかかわらず、包括代理権は基本的にありません。家庭裁判所に申し立てて必要性が認められれば、手続きごとに代理権が付与される――という制度に変更される予定です。この結果、意思決定のスピードは従来以上に遅くなる可能性があります。
- 何でも代わりにできるわけではない(包括代理の廃止):これまでは、後見相当の診断を受けて後見人が就くと、銀行手続き・不動産の売却・株式の議決権行使など、あらゆる手続きを代わりに進められました。今後は、代理で行う手続きごとに、その都度家庭裁判所へ「どうしても代理が必要です」と申し立てて許可(代理権)を得なければなりません。
- 毎回「意向確認」をする義務:代理手続きの際、補助人は「本当に本人がそれを望んでいるか」の意向を必ず本人に確認行動する義務を負います。方式は決まっておらず、LINEやメール、対面やWebなど制限はありませんが、判断能力が落ちている社長から本心を聞き出すには対面での打ち合わせが必要になりがちです。その結果、膨大な時間と移動コストがかかり、手続きがなかなか進まない危険があります。なお、確認行動をした結果、意向の把握が困難な場合には、本人の意向は無しで進めることが出来るようです。
「報酬は安くなるのか?」― 専門家としての厳しい見立て
今回の新制度では、報酬の決定要素に「補助の事務の内容」が法定され、「納得のいく報酬を目指す改正」とされました。これを見て「専門家への報酬は安くなるのでは?」と思われがちですが、実務上は現状維持、またはむしろ高くなる可能性が高いと考えられます。理由は次の4つです。
- 現行でも報酬に差がない:すでに裁判所の実務では、重い認知症(後見)でも軽い認知症(補助)でも、基本報酬額にほとんど差をつけていません。
- 業務時間(手間)の増加:本人の意向確認が義務化され、面談回数が増えると想定されるため、専門家の拘束時間が今より長くなる可能性があります。
- 即時抗告ができない:裁判所の決定が不服な場合に不服申し立てをする「即時抗告」という制度がありますが、新しい補助制度においても、補助人の人選や補助人への報酬額については即時抗告ができない仕組みになっています。そのため、チェック機能が働きづらいのではと懸念されます。
- 引き受け手(専門家)不足を避けるため:おひとりさま世帯が増えるなか、手間が増えるのに報酬を下げれば、引き受ける専門家がいなくなってしまいます。そのため家庭裁判所も、報酬を下げる誘因は働きにくいと予想されます。
「スポット後見」は本当に実現する? ― やめにくいと感じる「3つのハードル」
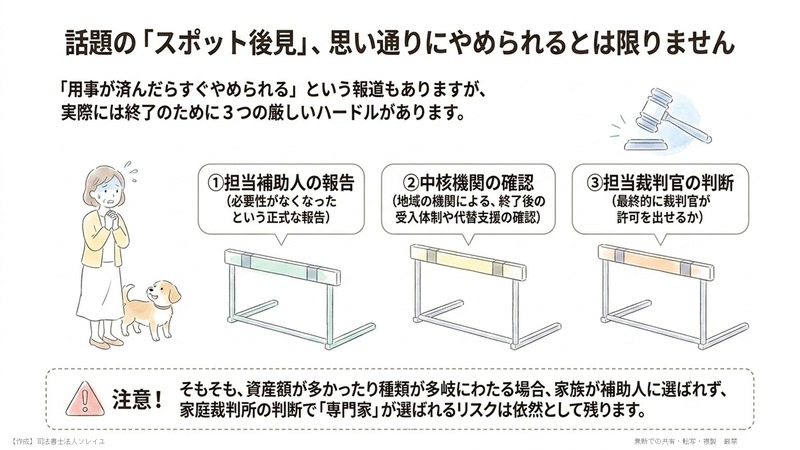
「後見人をつけたけれど、思った以上に不便でお金もかかる。やっぱりやめたい」――こう思ったとき、一度始まった新「補助」を途中でやめられるのでしょうか。
「スポット後見」という言葉が新聞などでも見られますが、個人的には、実務上、意図したタイミングで簡単にやめることは極めて難しいと感じています。終了するには、次の3つの厳しいハードルを同時にクリアしなければならないからです。
- 担当する補助人から「もうこの人にサポートは不要です」という報告を受けること
- 本人が暮らす地域に、新「補助」を取り消しても生活を支えられる公的・私的なサポート体制が整っている、との回答を得ること
- これらの報告・回答を受けて、裁判官自身が「もう必要ない」と最終的に判断すること
社長の判断能力がほぼ失われている場合、「もう必要ない」との判断を得るのは難しい、というのが率直な印象です。
2. 元気なうちの「事前対策」で、会社と家族を守り抜く方法
対策をしないまま認知症になると(新補助制度)、時間もかかり、毎年数十万〜数百万円のコストを払い続け、しかもやめづらい、という三重苦に陥りかねません。一方で、元気なうちに事前対策をしていたご家族は、まったく異なる未来を迎えられます。
対策① 今回の改正で劇的に使いやすくなった「任意後見契約」
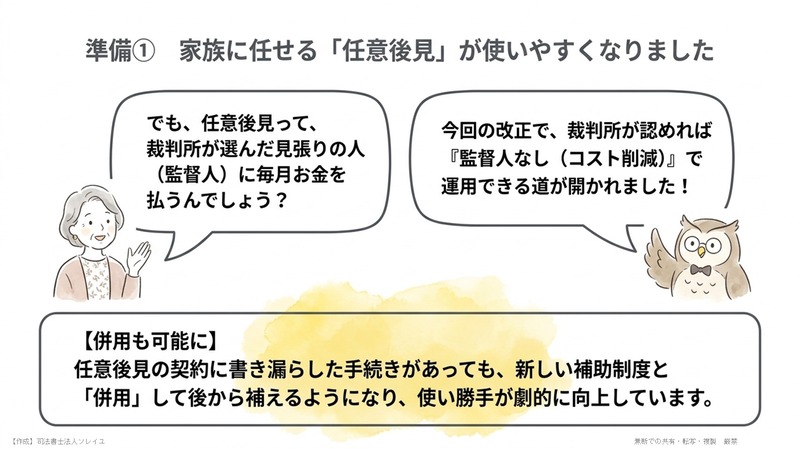
任意後見契約とは、社長が元気なうちに「将来、自分が認知症になったら、この人(信頼できる家族など)に、この範囲の財産管理や経営手続きを任せる」と、あらかじめ契約で決めておく方法です。今回の法改正により、次の大きな緩和が行われました。
- 後見監督人が「必須」から「原則」に:これまでは、任意後見をスタートすると、必ず「任意後見監督人」という見知らぬ専門家が家庭裁判所から選ばれ、任意後見人がきちんと仕事をしているか、横領などがないかを監督していました。監督人には毎月数万円のコストがかかり、家族以外の関与のもとで財産管理をする必要がありました。改正により、任意後見監督人は「必須」から「原則」となり、裁判所が必要ないと認めれば監督人を置かなくてもよいという例外ができ、監督人報酬を抑えた低コスト運営に光が見えてきました。
- 「法定後見」との併用が可能に:これまでは、任意後見を利用している方に法定後見が開始されると、任意後見が終了してしまう問題がありました。改正でこの終了規定が削除され、任意後見と新補助の併用が可能になりました。これにより、任意後見の契約書(代理権目録)に書き漏らした手続きや、後から付けたい「契約の取消権」などを、新制度の補助で後から補えるようになり、使い勝手がさらに向上しました。
対策② 裁判所の介入を避けるなら「家族信託」
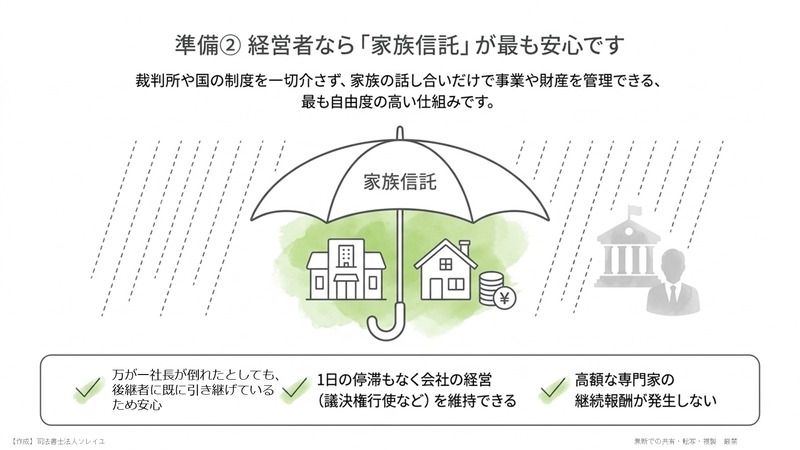
「家庭裁判所や国の制度を一切介さず、家族の間だけでスムーズに事業や財産を動かしたい」という場合は、やはり家族信託が最も自由度が高く確実です。元気なうちに自社株の議決権や事業資金を信頼できる後継者に託しておけば、社長が倒れたその日から、1日の停滞もなく経営を維持し続けられます。
※詳しくは下記のページに動画解説付きで家族信託について紹介しています
↓
対策③ まずは手軽に備える「銀行の予約型代理人サービス」
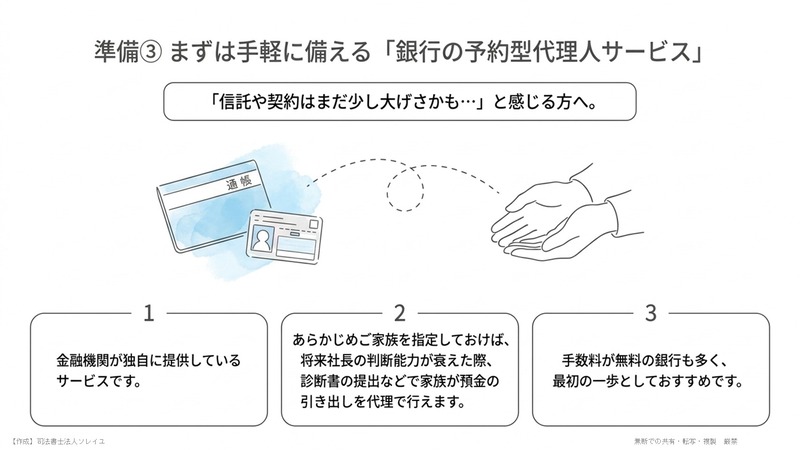
「信託や任意後見の契約はまだ大げさに感じる」という場合は、金融機関や証券会社が独自に提供し始めている「予約型代理人サービス」がおすすめです。手数料が無料のところもあり、将来、社長の判断能力が衰えた際に、あらかじめ指定したご家族が診断書を提出することで、預金の引き出しなどを代理で行えるようになります。まずはここから対策を始めてみるのもよいでしょう。但し、会社株式や不動産は対象外なので対策はできません。
詳しくは、下記の別コラムにまとめています。
↓
認知症で銀行口座が凍結した実際の事例!口座凍結の流れと対策を解説
※末尾に、「予約型代理人サービスを実施している銀行および信用金庫」一覧を掲載
3. 遺言制度の改正 ― 自筆不要、パソコンやスマホで書ける時代に
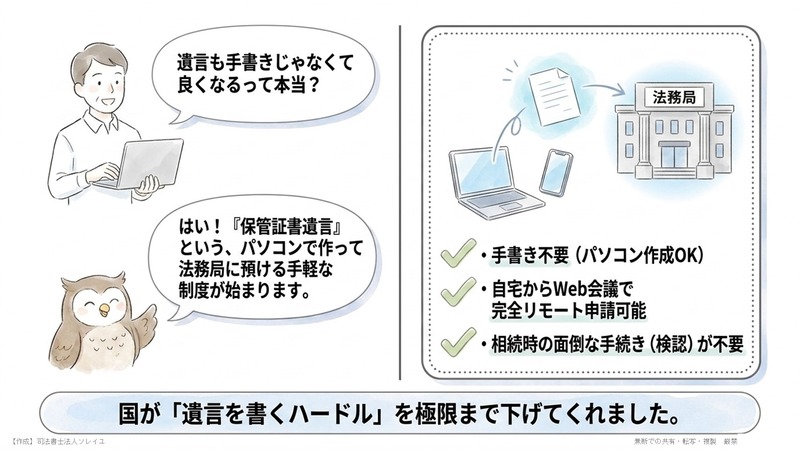
もう一つの大きな改正が「遺言」です。国は、相続トラブルによる所有者不明土地問題などの社会課題を解決するため、「遺言を書くハードルを極限まで下げるので、みんなに書いてほしい」という強い姿勢を示しています。
パソコンで作成して法務局に預ける「第4の遺言」
これまで、自分で書く遺言(自筆証書遺言)は、すべての文字を手書きしなければならず、手が震えて書けない方などには非常に高いハードルでした。今回の改正で、新たに「保管証書遺言」という画期的な仕組みが誕生します。
- パソコンで作成できる:手書きは不要です。パソコンで文案を作成して電子署名する、または印刷して自筆で署名し、法務局に申請・保管することで、有効な遺言を作れます。
- 完全リモートで申請できる:法務局に行くのが難しい方でも、Web会議を通じて自宅やオフィスにいながら遺言の保管申請ができるようになります。
これにより、近くに公証役場や法務局がない地域の方でも、等しく手軽に遺言を作成できるようになります。また、保管証書遺言でも相続発生時の検認を省略して相続手続きをすることが出来ますので、その点も大きなメリットです。
【注意】手軽さの裏にある、実務上の「2つのハードル」と落とし穴
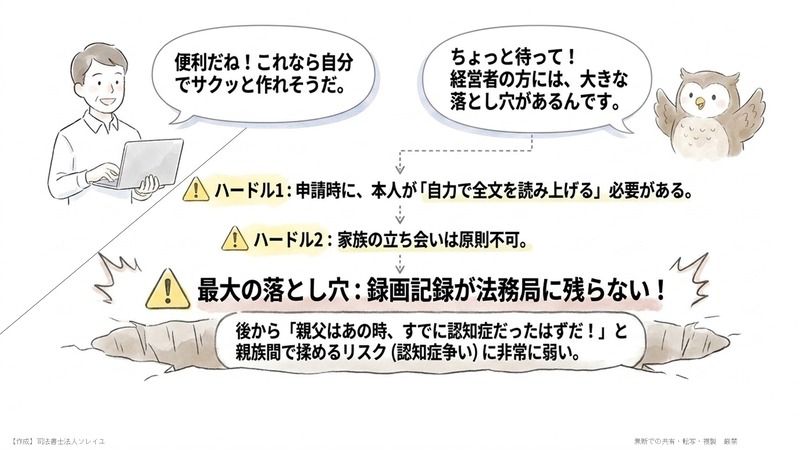
非常に便利な制度ですが、実際に利用するにあたっては、見落としてはならない2つのハードルと、実務上の大きなリスクがあります。
- ハードル1:全文を自分で読み上げる必要がある。保管申請の際、法務局の遺言書保管官(リモートの場合は画面越し)の前で、本人が遺言の全文を自力で読み上げなければなりません。途中で体力が尽きてしまうと、手続きが完了しません。
- ハードル2:原則、家族の立ち会いは不可。リモート作成時などは、手続き中の家族の同席(立ち会い)が認められません。本人が、自分の意思で全文を自力で読み上げる必要があります。法務局に訪問する形式の方では、家族の立ち合いに関する資料はまだ公開されていませんので、今後の動向に注目です。
- 大きな落とし穴:後からの「認知症争い」に弱い。現在、法務局は遺言を預かる際、読み上げの動画などの記録を原則として残さない方針です。そのため、将来相続が発生した後に、親族から「あの時、親父はすでに認知症だったはずだ。こんな遺言を自分で作れるわけがない」と遺言の無効を訴えられた場合、記録が法務局に残らないため、紛争が複雑化するリスクがあります。
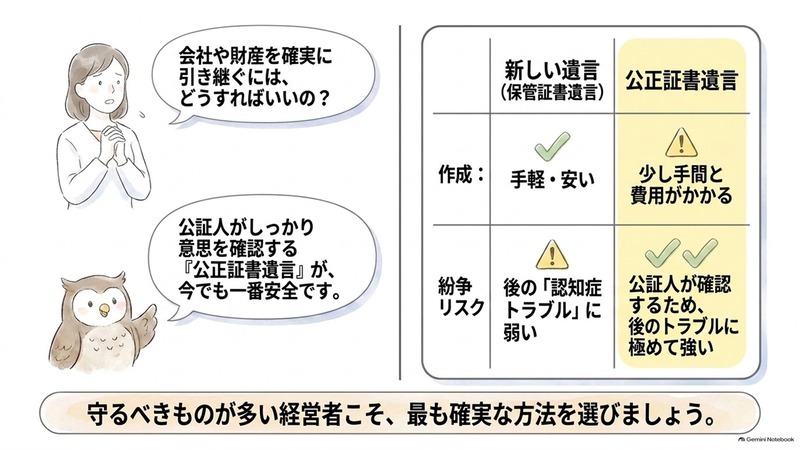
また、形式的な不備は指摘してもらえますが、遺言書保管官に遺言の内容そのものを相談・確認することは難しいのが実情です。したがって、経営者のように守るべき財産や会社があり、紛争リスクがある場合は、公証人が本人の意思を確認して作成する「公正証書遺言」が、将来の紛争を抑えるうえで今でも最も安全な方法だといえます。
4. まとめ ― どちらの「未来」を選びますか?
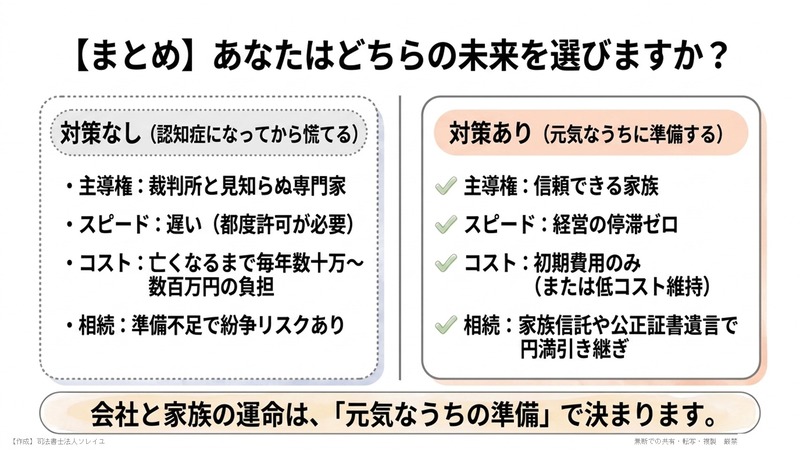
今回の法改正は、後見では「本人の自己決定権の尊重」を重視する改正、遺言では「本人の意思決定をカタチにするハードルを下げる」改正となりました。権利的な側面が強化される改正になった印象です。一方で、特に後見制度において保護の部分は弱まった印象です。
日本は今まで、どちらかというと対策をしていなくても、何とかなった国でした。
しかし、改正によってますます、『事前に備えておかないと何もできなくなる』という要素が強まった印象です。
会社経営者にとっても「事前に対策をしていたかどうか」で、その後の会社と家族の運命を大きく二極化させるものです。
- 対策なし(認知症になってから慌てる):裁判所が介入し、同意権・取消権(さらに代理権)を得るために手続きを一つずつ特定して家庭裁判所の審判を受けることになり、実行スピードが遅くなります。毎年数十万〜100万円超の専門家費用を、亡くなるまで払い続ける可能性が残ります。
- 対策あり(元気なうちに任意後見・家族信託・公正証書遺言):家族が主導権を握り、スピーディに経営と財産を守れます。任意後見や家族信託で本人と家族の生活を守り、公正証書遺言でトラブルのない円満な相続につなげられます。
「我が社は、我が家は、どちらのルートに進むべきなのか」――まだ元気な今だからこそ、会社と大切なご家族を守るために、第一歩を踏み出してみませんか。今日の記事がそのお役に立てば嬉しく思います。
専門家に一度話を聞いてみたいという方は、ホームページのお問い合わせフォームからご連絡ください。Zoomなどを利用して、全国どこでも対応しています。

5. よくあるご質問(Q&A)
ここでは、実際に高齢の会社経営者やそのご家族から寄せられることの多いご質問を、Q&A形式でまとめました。ご自身の状況に近いものからお読みください。
Q1. 今回の後見制度・遺言制度の改正は、いつから始まるのですか?
A. 改正の内容は制度設計の議論を経て順次固まっていく段階にあり、実際の施行時期は、後見については2028年12月まで、遺言については2029年6月までを予定しています。つまり「まだ先の話」に見えますが、対策の要となる任意後見契約・家族信託・公正証書遺言は、いずれも判断能力がしっかりしているうちにしか作れません。制度の施行を待ってから動くのではなく、元気な今のうちに準備しておくことが結果的にいちばんの近道です。
Q2. すでに親族に後見人(法定後見)がついています。今から家族信託や任意後見に切り替えられますか?
A. 残念ながら、本人の判断能力がすでに失われている場合、新たに家族信託の契約を結んだり、任意後見契約を締結したりすることは原則できません。契約はいずれも「本人が内容を理解して意思表示できること」が前提だからです。だからこそ、対策には「元気なうち」という期限があります。ご家族に少しでも判断能力の低下が疑われる場合は、早めに専門家にご相談ください。
Q3. 社長が認知症になると、会社の経営には具体的に何が起きますか?
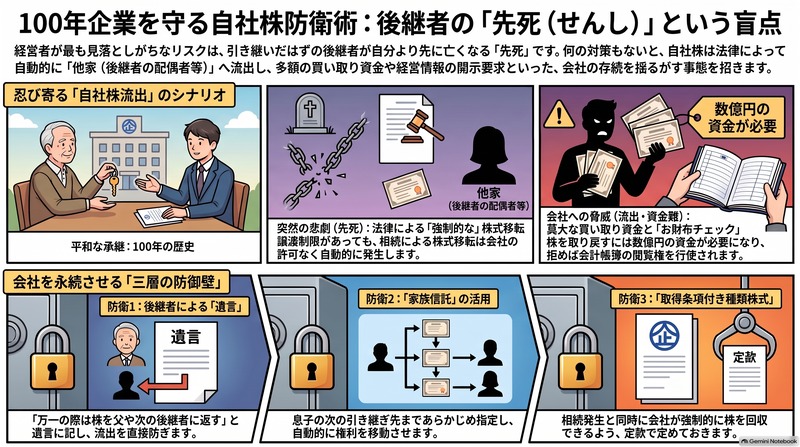
A. 影響が大きいのは主に次の3点です。第一に、社長個人が保有する自社株の議決権が行使できなくなり、株主総会が開けず、役員変更や重要な決議が止まります。第二に、会社の借入れに社長個人が連帯保証や担保提供をしている場合、条件変更や借換えの手続きが進まなくなります。第三に、社長個人名義の事業用不動産の売却・賃貸ができなくなります。つまり「会社は動いているのに、意思決定だけが凍りつく」という状態に陥ります。
Q4. 任意後見と家族信託は、どちらを選べばよいのでしょうか?
A. 目的が異なるため、どちらか一方ではなく組み合わせて使うのが実務上の基本です。家族信託は、自社株や事業用不動産など「動かしたい財産」を切り出して後継者に託し、裁判所を介さずスピーディに管理・承継するための仕組みです。一方の任意後見は、信託に入れていない預貯金の管理や、施設入所契約・医療同意にまつわる手続きなど「身上に関する手続き」までカバーできます。信託で会社と資産を守り、任意後見で生活面を支える――この二段構えが、経営者にとって最も安心度の高い設計です。
Q 5. 改正で任意後見監督人が不要になるなら、監督なしで家族が自由に財産を扱えるのですか?
A. 「必須」から「原則」に緩和されたにとどまり、監督人を置かない扱いはあくまで例外です。家庭裁判所が「監督の必要がない」と認めた場合に限られるため、財産規模が大きい経営者のケースでは、引き続き監督人が選ばれる可能性は十分にあります。
Q6. 新しい「保管証書遺言」と「公正証書遺言」は、どちらを選ぶべきですか?
A. 守るべき財産や会社があり、相続人間で争いが起きる可能性が少しでもあるなら、公正証書遺言をおすすめします。保管証書遺言はパソコンで作成でき、リモート申請もできる手軽な制度ですが、法務局は作成時の動画などの記録を原則残さない方針のため、後日「作成当時すでに認知症だったのでは」と争われたときに意思能力を立証しにくいという弱点があります。公正証書遺言なら公証人が本人の意思と判断能力を確認するため、無効主張に対する備えとして今なお最も堅い方法です。
Q7. すでに自筆証書遺言を書いています。改正後に書き直す必要はありますか?
A. 既存の自筆証書遺言が無効になるわけではありません。ただし、作成から年数が経ち、自社株の評価や保有資産、後継者の状況が変わっているケースは非常に多く見られます。特に会社経営者の場合、遺言の内容と事業承継の実態がずれていると、かえって紛争の火種になります。定期的に内容を見直し、必要であれば公正証書遺言に作り替えることをおすすめします。
Q8. 対策は何歳から始めるべきですか?
A. 年齢よりも「判断能力があるうちに」が唯一の基準です。実務では60代で着手される方が増えていますが、大切なのは、家族信託の設計には数か月かかることもあるという点です。診断を受けてから慌てて動いても間に合わないことがほとんどですので、「まだ早い」と感じるタイミングこそが最適な時期といえます。
Q9. 相談したいのですが、何を準備すればよいですか?
A. 初回のご相談では、次の資料があるとスムーズです。会社の決算書、株主名簿、社長個人の資産一覧(不動産の登記事項証明書・預貯金や有価証券の概算)、ご家族関係のわかるメモ。すべて揃っていなくても構いません。「誰に何を引き継ぎたいか」というお気持ちだけでも、対策の方向性はご提案できます。


SEARCH
 NHK「クローズアップ現代プラス」に出演。「家族信託のトップランナー、司法書士」
早くから認知症対策のへの必要性を感じ、10年以上前から家族信託に取り組む。取扱い実績の総額は100億円を超える。
家族信託業界の先頭に立ち、相談者様が安心して使えるようグレーゾーンを明確化にも注力。税理士と協力して行った国税照会により公表されたルールが業界のスタンダードにもなっている。
実績、お客様へのアフターフォローサービス、家族信託のお手伝いをしたお客様の声は、『代表者紹介ページはこちら』ボタンをクリック
メディア出演履歴
■テレビ出演
・NHK「あさイチ」
・NHK「クローズアップ現代プラス」
・NHK「ニュースウォッチ9」
・NHKラジオ「三宅民夫のマイあさ!」
・日本記者クラブにて記者会見
CATEGORY