

 >
 03-6262-7707
 お問い合わせ
 資料請求
 新相続
 取材・講演
100年企業のための「新・相続」全体像を解説!失敗しない4本柱と実行ロードマップ
目次
なぜ従来の「相続対策」では手遅れになるのか? 〜人生100年時代の経営リスク〜
日本は世界有数の長寿企業大国であり、毎年多くの企業が創業100周年を迎えています。しかし、長寿企業を支えるオーナー経営者の高齢化が進み、平均年齢のピークも上昇を続けています。男性の平均寿命が81歳を超える一方、自立して生活できる「健康寿命」は72歳にとどまり、平均約10年もの「介護・健康空白期」が存在します。特に男性の要介護原因の第1位は脳卒中(脳血管疾患)であり、ある日突然バタリと倒れて判断能力を失う危険と隣り合わせです。
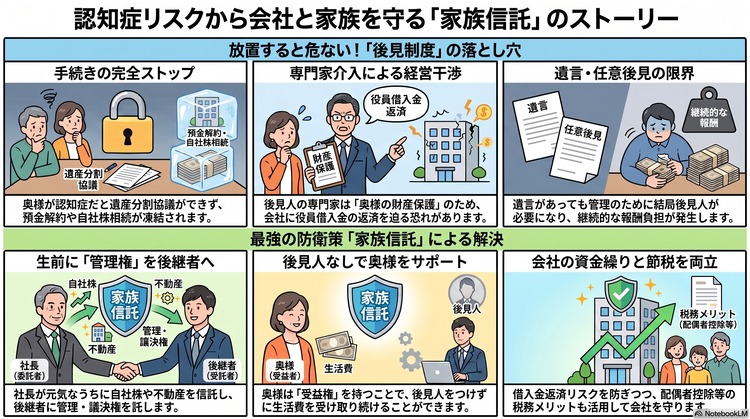
従来の相続対策は「死後の財産分け」や「相続税節税」に偏っていました。しかし、社長が突然倒れたり、重度の認知症になると、自社株の議決権行使や会社・個人財産が即座に「凍結」し、決算承認や役員選任、資金調達などの重要決定ができなくなります。さらに、判断能力喪失後に家庭裁判所に選ばれる「法定後見人」の8割超は弁護士や司法書士などの専門家であり、本人の個人財産保護を最優先するため、会社の経営に致命的な打撃を与えるケースも可能性があります。
「何から手をつければいいか」と悩む経営者様が最初に理解すべきは、死後だけでなく生前の「経営空白期」まで見据えた一体型の予防策を講じることなのです。
『新・相続』の全体像 〜会社と家族を未来へつなぐ「4本柱」〜
100年企業が永続経営を維持するために構築すべき新たなフレームワーク、それが「任意後見」「家族信託(民事信託)」「遺言」「生命保険」からなる『新・相続®︎』の4本柱です。
1. 任意後見
元気なうちに将来の認知症や脳卒中などに備えたサポート役を自ら指名し、公正証書で契約しておく制度です。判断力低下時に見知らぬ専門家が後見人に就くリスクを防ぎ、財産管理や身の回りの法的手続を任せられます。
ただし、家庭裁判所の管理下に置かれて、弁護士や司法書士による「任意後見監督人」は選任されてからのスタートとなります。
2. 家族信託(民事信託)
自社株や事業用不動産、金銭の管理・運用・処分権限を、生前に信頼できる後継者や自社株管理用法人(受託者法人)へ託す仕組みです。名義を「信託による譲渡」という方法で変えて贈与税や買取り資金を発生させずに経営権(議決権)を安定させ、社長が倒れても経営を凍結させません。さらに、遺言では不可能な「二次相続以降」の承継先指定まで可能にします。
3. 遺言(特に公正証書遺言)
死後の資産の承継先を明確に指定し、相続人間での遺産分割協議を不要にする必須の法的文書です。公証人が関与する公正証書遺言にすることで形式不備を防ぎ、家庭裁判所の検認手続による手間や時間のロスを回避して迅速な名義変更や納税を可能にします。
4. 生命保険
相続税非課税枠(500万円×法定相続人数)の活用に加え、遺産分割協議を経ずに後継者が即座に現金を一括受領できる手段です。後継者以外の相続人への「代償金」や「遺留分(最低限の取り分)」の支払原資とし、経営権集中と家族円満を両立させます。
【Step 1】まず何から手をつけるべきか? 〜自社の「現状把握」と隠れたリスク診断〜
全体像を把握した上で、経営者様が「今すぐ」着手すべき第1ステップは、自社の決算書・登記簿・保険証券を点検する「現状把握」です。
① 決算書の「役員借入金」をチェック
多くのオーナー企業で社長からの貸付金(役員借入金)が膨らんでいるケースが見受けられます。放置すると社長の死後に相続税の対象となるほか、経営に関与しない相続人や相続人の代理人として後見人から「一括返済」を求められ、資金繰りが破綻するリスクがあります。契約の書面化や信託・遺言による整理が必要です。
② 登記簿と株主名簿の「株式分散・登記リスク」をチェック
登記上「株券発行会社」のまま放置されていないか確認してください。不発行へ変更しないと株式の贈与が無効になったり、敵対的株主から株券発行を請求される等のリスクが生じます。また、名義株や親族・退職社員への「少数株主の分散」「所在不明株主」が存在する場合、後継者の支配権(3分の2以上)を揺るがすため、買取りや自社株信託での議決権集約を進める必要があります。会社の敷地が社長個人名義かどうかも要確認です。
③ 生命保険の「受取人」をチェック
受取人を非後継者に指定していると、非後継者が保険金を受け取った上に自社株や不動産に対して遺留分を請求してくる「逆効果」が生じます。受取人は原則「後継者」とし、後継者から他の相続人へ代償金を渡す設計になっているか確認してください。
【Step 2&3】仕組みの構築 〜「家族信託」と「遺言」で先回りする自社株・不動産防衛〜
現状把握の後は、第2・第3ステップとして『新・相続』の仕組みを構築します。
定款で自社株に「譲渡制限」をかけていても安心できません。会社法上、相続による株取得は会社の承認を要しないため相続人に流出してしまいます。不承認としても会社には多額の現金買取り義務が生じ、銀行は買取り資金の融資をしてくれません。
このリスクを完封するのが「取得条項付き種類株式」や「受託者法人を活用した自社株信託」の活用です。
「取得条項付き種類株式」
定款で「取締役会の決定があった場合は普通株式を無議決権株式に変更する」旨を定めることで、相続による経営へ影響を少なくします。ところが、発行済株式の3%以上を持たれると、無議決権株式であっても会社法第433条に基づく「会計帳簿閲覧請求権」は行使できます。過去の役員報酬や交際費の使い方について調べられ、株式買取交渉などで不利に陥る可能性はあります。
「受託者法人を活用した自社株信託」
自社株管理用の受託者法人を設立して株式を信託します。信託のケースですと、株主名義が受託者法人に固定されるため、後継者の先死や相続が起きても名義は変わらず、相続人等へは配当等を受ける「受益権」のみが渡るため、帳簿閲覧権すら発生させずに会社経営を永続させることができます。
【Step 4】未来を守る家族会議と専門家への早期相談 〜今日から始める永続経営〜
最後のステップは、家族間での合意形成と専門家への相談です。
「遺言を書いてほしい」と伝えると「自分を殺す気か(辞世の句=遺書)」と反発されるケースが少なくありません。遺言は死の準備ではなく、会社と家族を争いから守る「法的戦略」であることを理解してもらう必要があります。家族が集まるタイミング(年末年始や夏休み等)で、美味しい食事を囲みながら、家族が全員揃った場で焦らず対話を重ねることが大切です。
「新・相続」の設計には、会社法・信託法・税法・登記が複雑に絡み合います。高齢者の1日1日には非常に大きな重みがあり、判断能力を失ってからでは選択肢が消えてしまいます。先延ばしにせず、信託や事業承継の実績が豊富な専門家に早期にセカンドオピニオンを求め、100年企業としての確固たる永続経営の土台を今日から築き上げていきましょう。


SEARCH
 NHK「クローズアップ現代プラス」に出演。「家族信託のトップランナー、司法書士」
早くから認知症対策のへの必要性を感じ、10年以上前から家族信託に取り組む。取扱い実績の総額は100億円を超える。
家族信託業界の先頭に立ち、相談者様が安心して使えるようグレーゾーンを明確化にも注力。税理士と協力して行った国税照会により公表されたルールが業界のスタンダードにもなっている。
実績、お客様へのアフターフォローサービス、家族信託のお手伝いをしたお客様の声は、『代表者紹介ページはこちら』ボタンをクリック
メディア出演履歴
■テレビ出演
・NHK「あさイチ」
・NHK「クローズアップ現代プラス」
・NHK「ニュースウォッチ9」
・NHKラジオ「三宅民夫のマイあさ!」
・日本記者クラブにて記者会見
CATEGORY