

 >
 03-6262-7707
 お問い合わせ
 資料請求
 新相続
 取材・講演
家族信託のデメリット・注意点12選
〜親の実家を家族信託する前に知っておきたい対処法を、司法書士がわかりやすく解説〜
「親が認知症になったら、実家や預金が動かせなくなるかもしれない」——そんな不安への備えとして注目されているのが家族信託です。
ところが調べてみると、メリットだけでなく「デメリットや注意点もある」「後見制度が改正されるなら、家族信託はいらないのでは?」といった声も目にします。
結論からお伝えすると、後見制度の改正後も、家族信託は引き続き必要な制度です。(理由は別のコラムでまとめています)
成年後見制度の改正で家族信託は本当に不要か?司法書士が語る現場の視点
この記事では、親の実家を家族信託する場合のデメリット・注意点を12個に整理し、それぞれの対処法とあわせて、家族信託を専門に扱う司法書士がわかりやすく解説します。
目次
そもそも家族信託とは?(3行でわかる)
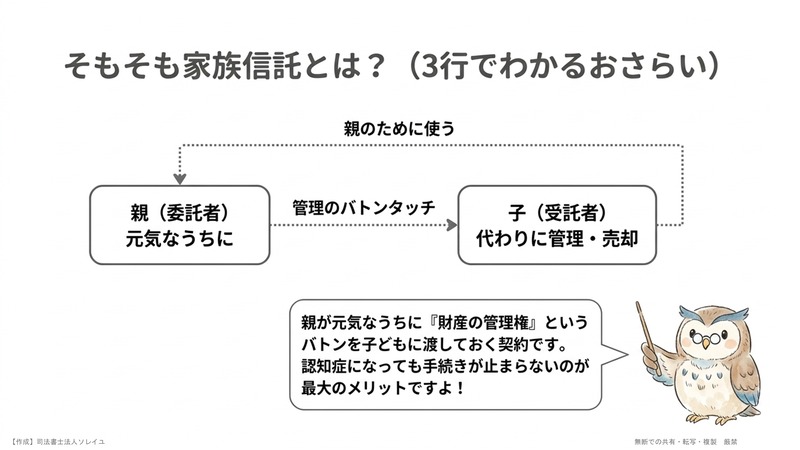
- 親(委託者)が元気なうちに、実家や預金の管理を、信頼できる家族(受託者=多くは子ども)に託す契約です。
- 託された子どもは、親のために財産を管理したり、必要に応じて売却したりできます。
- 親が認知症になっても、子どもが代わりに手続きを進められるのが最大のメリットです。
この記事でわかる12のデメリット・注意点(一覧)
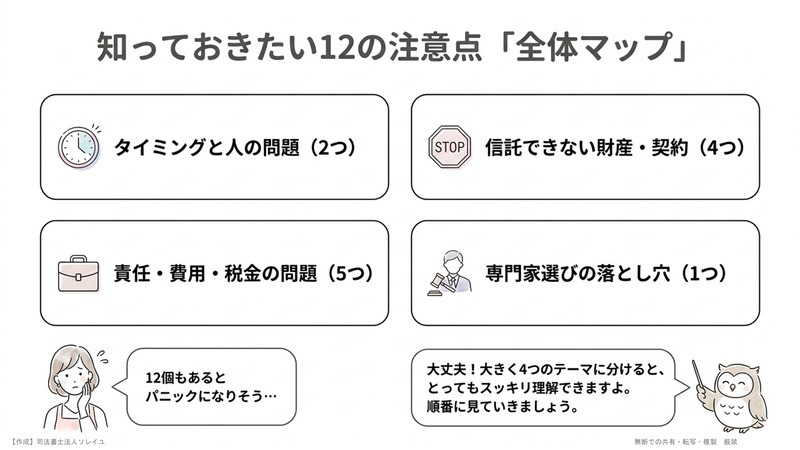
| No. | デメリット・注意点 | 対処法のポイント |
|---|---|---|
| 1 | 親の判断能力がなくなった後は始められない | 家族が集まる機会に早めに話し合う |
| 2 | 財産を任せられる人がいないと使えない | 任意後見契約を検討する |
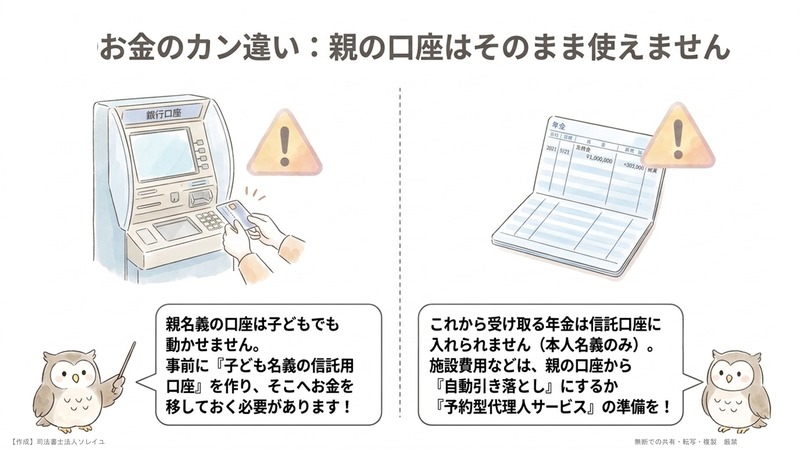
| 3 | これから受け取る年金は信託できない | 自動引き落とし・予約型代理人サービス |
| 4 | 親名義の口座は子どもが動かせない | 家族信託して子ども名義の管理用口座へ移しておく |
| 5 | 田んぼ・畑(農地)は原則信託できない | 近隣への売却・任意後見契約 |
| 6 | 施設の入居契約はできない | 施設の取り扱いを確認・任意後見契約 |
| 7 | 受託者(子ども)は重い責任を負う | 引き受ける前に冷静に検討する |
| 8 | 固定資産税などの請求先が子どもに変わる | 預貯金も信託するや、契約書で決めておく |
| 9 | 空き家特例が使えない可能性がある | 対象かどうかを事前に確認・専門家に相談 |
| 10 | 売却の翌年に「信託の計算書」が必要な場合がある | 確定申告とあわせて税理士に依頼 |
| 11 | 売却時に信託の登記を消す費用がかかる | 費用を見込んでおく |
| 12 | 専門家の進め方次第でトラブルになることも | わかりやすく説明してくれる専門家を選ぶ |
第1部 家族信託では「できないこと」
まずは、家族信託という制度そのものの限界です。ここを知らないまま進めると「思っていたのと違った」となりやすいポイントです。
1. 親の判断能力がなくなった後は、家族信託を始められない

家族信託は、親と子どもの間で結ぶ「契約」です。契約を結ぶには、親自身が内容を理解して「お願いします」と決められる力(判断能力)が必要です。
そのため、親がすでに重い認知症などで判断能力に疑問がある場合は、後から家族信託を始めることはできません。その意味で、家族信託は「元気なうちに準備をしたご家族だけが使える制度」ともいえます。
対処法
- 親が施設に入って認知症が進んだり、銀行に預金を凍結されたりしてからでは、対策はとても難しくなります。
- お盆や年末年始など家族が集まるタイミングで親に話を切り出し、元気なうちに一緒に準備しておくと、後々安心です。
2. 財産を任せられる人がいないと使えない
家族信託は、財産の持ち主である親と、管理を任される人(子どもや兄弟姉妹、知人など)が契約をして始まる制度です。そのため、任せる相手が必ず必要です。おひとりさまで頼れる人がいない場合は、家族信託を利用できません。
また、家族がいても「この人に財産を任せてよいか」は大切な判断ポイントです。たとえば「家を売る権限までは渡したくない」「預金を子ども名義の管理口座に移したくない」という場合は、子どもがいても家族信託は向いていません。
対処法
- そのような場合やおひとりさまの場合には、「任意後見契約」という備え方があります。判断能力が衰えたときに備えて、預貯金や自宅の管理、生活に関わる大切な手続きなどを、あらかじめ専門家や福祉団体などに任せておける契約です。
※ 75歳ごろを目安に、「万が一のときに誰に頼るか」をぜひ決めておきましょう。
3. これから受け取る年金は、家族信託できない
ご家族からは「不動産より、まずはお金の対策をしたい」というご相談をよくいただきます。なかでも多いのが、「これからも口座に振り込まれる年金を、どうにかできないか」というご相談です。
しかし、これから受け取る年金は、家族信託で対策することができません。年金は本人名義の口座にしか振り込めない決まりになっているためです。家族信託をしていても、子ども(受託者)名義の口座に年金を振り込んでもらうことはできません。
退職後も入り続ける年金は、老後の生活を支える大切な資産です。だからこそ、しっかり活用できるようにしておきたいところです。
対処法
あらかじめできる対策は、大きく2つあります。
(1)年金が入る口座に、自動引き落としをまとめておく
施設の費用や生活費など、必ずかかるお金を、年金が振り込まれる口座からの自動引き落とし(口座振替)にまとめておく方法です。年金が入ると自動で支払われる仕組みを作っておけば、銀行の窓口に行く必要がなくなります。
(2)銀行の「予約型代理人サービス」を申し込んでおく
親の認知症に備えて、口座の手続きを代わりに行える家族を、あらかじめ銀行に届け出ておくサービスです。取り扱っている金融機関は限られますが、親の口座がある銀行で実施していれば、事前に届け出ておくのも一つの方法です。
認知症で銀行口座が凍結した実際の事例!口座凍結の流れと対策を解説
※末尾に、「予約型代理人サービスを実施している銀行および信用金庫」一覧を掲載
4. 家族信託をしても、親名義の預金口座・証券口座は子どもが動かせない
ここは、とても誤解の多いポイントです。家族信託の契約書を親の口座がある銀行に持って行っても、子どもが親名義の口座からお金を引き出したり、窓口で振込をしたりすることはできません。銀行にとって、本人名義の口座を動かせるのは、口座の名義人である本人だけだからです。
対処法
家族信託で預金を守るには、次の3つの手順が必要です。
① 親と子どもで家族信託の契約を結ぶ
② 受託者(子どもなど)名義で、管理用の口座を開く
③ 親から、その口座へお金を移してもらう
※ ③の送金は、親御さんご本人が手続きできるうちに済ませておく必要があります。
5. 田んぼ・畑(農地)は、原則として家族信託できない
実家の家族信託を検討する中で、「親が田んぼや畑も持っているので、タイミングを見て子どもの判断で売れるように、一緒に信託しておきたい」というご相談をいただくことがあります。
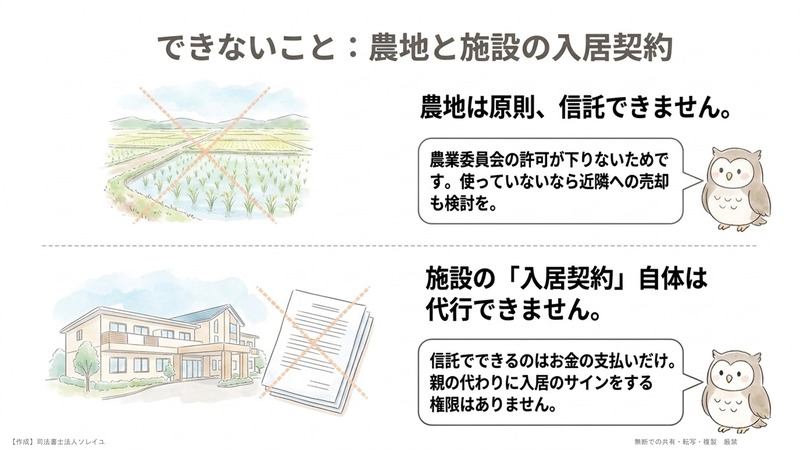
しかし、田んぼや畑は、原則として家族信託できません。農地を家族信託するには農業委員会(市区町村に置かれ、農地の売買などを審査する機関)の許可が必要ですが、「家族信託」という理由や、受託者(子ども)が農業をしていないという理由から、原則として許可が下りないためです。
対処法
- ご家族で使っていない農地であれば、近隣の農地の持ち主に買い取ってもらうのも一つの方法です。
- どうしても売るタイミングを逃したくない場合は、任意後見契約を活用すれば、任意後見人が親に代わって田畑を売却できます。
※ 任意後見人が売却する場合でも、農地の売買そのものには、別途、農業委員会の許可などが必要です。
6. 施設の入居契約は、家族信託ではできない
家族信託は、あくまで「託された財産を管理する」ための仕組みです。施設への入居契約を、親の代わりに結ぶ(代理する)ことはできません。できるのは、入居が決まった後に、託された財産の中から施設費用を支払うことなどに限られます。
対処法
- 老人ホームなどでは、子どもが親の名前を代わりに記入し、子どもが保証人になることで、親本人がサインできなくても入居の手続きができる施設も多いようです。希望する施設の取り扱いを、事前に確認しておくと安心です。
- もう一つの方法は、元気なうちに任意後見契約を結んでおくことです。任意後見がスタートして任意後見人に就任した後は、本人の代理人として施設の入居契約などを行えます。
第2部 家族信託をした後にかかる「責任・費用・税金」
次は、家族信託を始めた後に、財産を任された子ども(受託者)にかかってくる負担です。
7. 受託者(子ども)は、財産の管理に重い責任を負う
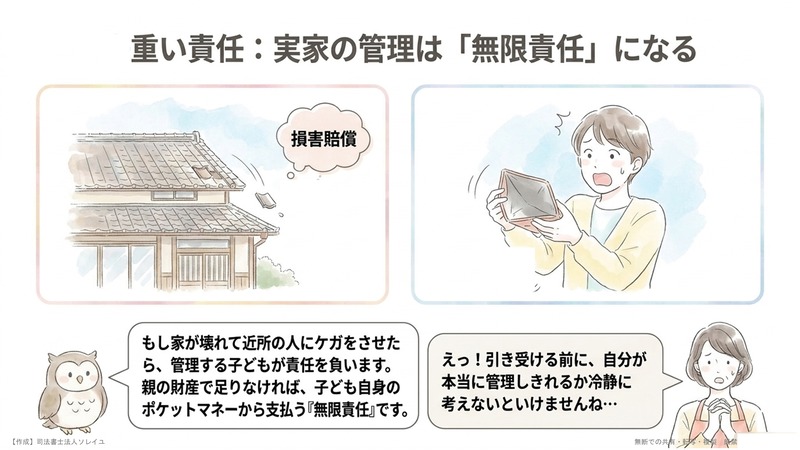
財産を任された子ども(受託者)は、親の実家の管理について重い責任を負います。たとえば、修理が行き届かずに家の一部が壊れ、近所の方にけがをさせてしまった場合、その損害賠償のすべてについて責任を負います。
親の財産から支払いきれない場合には、子ども自身の財産から支払わなければなりません。これを「無限責任」といいます。
対処法
- 受託者として財産を引き受ける前に、一呼吸おいて「自分はこの財産をきちんと管理できるか」を冷静に考えることが大切です。
実際にあったケース
仲の良くない兄が将来相続する予定の不動産について、遺言と家族信託のどちらで対策するかを検討したケースがありました。受託者の候補だった長女の方が「兄が将来受け継ぐ不動産のために、自分が無限責任を負ってまで管理するのは負担が重い」と考え、家族信託はやめて遺言で対策することになりました。
8. 固定資産税などの請求先が、子どもに変わる

一戸建ての修繕費や、マンションの管理費・修繕積立金など、不動産を維持するための費用は、原則として請求先が受託者(子どもなど)に切り替わります。固定資産税の納税通知書(請求書)も、家族信託をした翌年から受託者宛てに届くようになります。
そのため、これらの費用を子ども自身のお金から支払うことにならないよう、工夫しておく必要があります。
対処法
不動産だけでなく、預貯金も一緒に家族信託しておく(その預金から支払えるようにする)
費用の扱いについて、信託契約書の中で個別に決めておく
9. 「空き家特例」という節税制度が使えない可能性がある
「空き家特例」とは、空き家を減らすために、相続した実家の売却を後押しする税金の制度です。亡くなった親が住んでいた家を相続して、一定の期間内(相続から3年を経過する年の年末まで)に売却した場合、売却で得た利益から最大3,000万円を差し引くことができ、大きな節税につながります。ただし、使うためにはいくつかの条件を満たす必要があります。
一方で、家族信託をしていた不動産と空き家特例の関係について、国税庁への照会に対する回答が公表されています。
その内容は、家族信託をしていた母親が亡くなって信託が終わり、子どもが「帰属権利者」(信託が終わったときに財産を受け取る人として、契約で決めておいた人)として実家を取得したケースです。この場合、空き家特例の条件の一つである「相続又は遺贈による被相続人居住用家屋等の取得」にあたらず、特例は使えないとされました。
対処法
- まず、家族信託をしようとしている実家が、空き家特例の対象になりそうかどうかを確認しましょう。
- 対象になりそうな場合は、家族信託をするかどうかも含めて、専門家に相談しながら進めることをおすすめします。
10. 実家を売却した翌年に「信託の計算書」の提出が必要になる場合がある
家族信託した実家を売却するなどして、1年間の収益(売却代金などの収入)が3万円を超えた場合、受託者(子どもなど)は、翌年1月31日までに、受託者の住所地を管轄する税務署へ「信託の計算書」という書類を提出する必要があります。
対処法
- 実家の売却に伴う確定申告を税理士さんにお願いする場合は、信託の計算書の作成もあわせて依頼しておくと安心です。
11. 売却するときに、信託の登記を消す手続きと費用がかかる
家族信託した実家を売るときは、売買代金の受け取りと引き渡しのタイミングで、買主への名義変更(所有権移転登記)を行います。
家族信託をしていることは登記簿にも記録されているため、名義変更と同時にその記録を消す手続き(信託の抹消登記)を行い、買主に「何の権利もついていない、まっさらな状態」で引き渡す必要があります。そのため、売主側で信託の抹消登記の費用が少しかかります。
対処法
- 売却が決まったら、通常の売却費用に加えて、信託の抹消登記の費用が少しかかることを念頭に置いておくと安心です。
- また、司法書士の中には、まだ家族信託の手続きに慣れていない先生もいらっしゃいます。弊社でサポートして家族信託を結ばれたお客様については、売却を担当する司法書士の先生に弊社の連絡先をお伝えいただき、直接やりとりすることで、スムーズに売却できるようサポートしています。
第3部 後悔しないための「専門家選び」

12. 依頼する専門家の進め方によって、トラブルが起きることもある
弊社には、他の事務所で家族信託をされた方から、セカンドオピニオン(別の専門家の意見)としてご相談いただくこともあります。その中には、数は多くないものの、「家族信託について十分な説明がなかった」というケースもあります。
事例1:次男が財産を受け継げない内容になっていた
父親が所有するアパートを、長男に家族信託していたケースです。契約内容の変更を相談しようとしたところ、担当していた専門家が家族信託のサービスをやめてしまっていたため、弊社にセカンドオピニオンとサポートのご相談に来られました。
契約書を確認すると、お子さんが2人いらっしゃるにもかかわらず、財産を受け継ぐ人として長男しか書かれておらず、次男は受け継げない内容になっていました。ご家族の希望は「長男・次男の2人に受け継いでほしい」というもので、契約の内容と大きく食い違っていました。
当時の状況を伺っても、この点について説明を受けた記憶はないとのことでした。どうやら、ひな形に当てはめて作成されたのではないかと感じています。
事例2:「信託が終わった後の財産は、遺産分割協議で決める」となっていた
家族信託をすると、一般的な相続のルールがそのまま当てはまらないケースが多くあります。その一つが、親の死亡により信託終了した場合の財産の行き先を、遺産分割協議(相続人全員での話し合い)で決めることができないという点です。理由は、信託終了後の残余財産は相続財産とは別となるためです。契約書がこのような書き方になっていたら、注意が必要です。
事例3:同居している兄に知らせずに、家族信託を進めてしまった
家族信託は、契約の内容だけでなく「進め方」もとても大切です。基本的には、家族全員の信頼関係のうえに成り立つ仕組みだと考えてください。家族全員の合意を事前に得てから進めることで、後々の家族間トラブルを防ぐことができます。
このケースでは、同居している兄に十分な説明をしないまま手続きを進めてしまい、契約後に兄が強く反発しました。結局、家族信託を解除して元に戻すことになり、そのための費用が別にかかったうえ、最初の家族信託にかけた費用も無駄になってしまいました。
対処法
- たとえ専門家にミスがあったとしても、家族信託の結果は、最終的にはご本人やご家族に返ってきます。この取り返しがつかないことも家族信託の怖さです。家族信託契約を結ぶ前に、内容をしっかり理解できるまでわかりやすく説明してくれる専門家に依頼しましょう。
- 進めていく途中で違和感や、希望と違う点に気づいたときは、セカンドオピニオンを受けることも有効です。
よくある質問
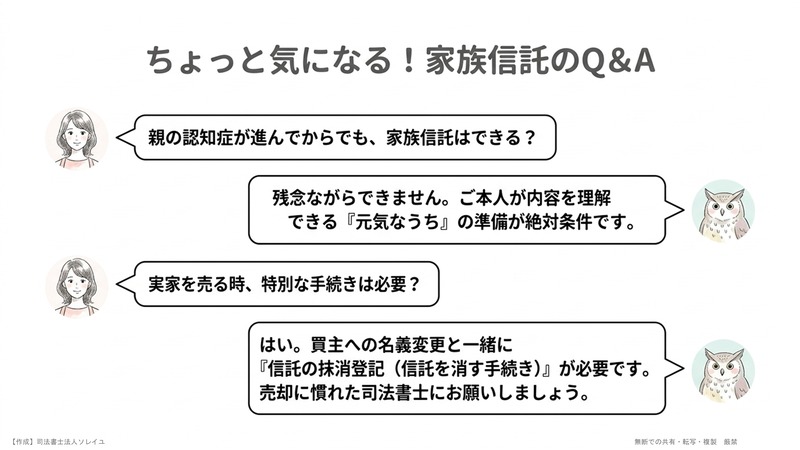
Q. 親の認知症が進んでからでも、家族信託はできますか?
A. 家族信託は契約なので、親御さんご本人が内容を理解して判断できることが必要です。重い認知症などで判断能力に疑問がある場合は、家族信託を始めることはできません。早めの準備が大切です。
Q. 家族信託をすれば、親の年金も子どもが管理できますか?
A. これから受け取る年金は、本人名義の口座にしか振り込まれないため、家族信託では対策できません。年金口座への自動引き落としの設定や、銀行の予約型代理人サービスの利用を検討しましょう。
Q. 家族信託をすれば、施設の入居契約も子どもが代わりにできますか?
A. できません。家族信託でできるのは、託された財産から施設費用を支払うことなどに限られます。入居契約を代わりに結べるようにしたい場合は、任意後見契約をあわせて検討しましょう。
Q. 家族信託をした実家を売るとき、特別な手続きは必要ですか?
A. 買主への名義変更と同時に、信託の抹消登記が必要です。また、売却した翌年には「信託の計算書」の提出が必要になる場合があります。
まとめ:家族信託のデメリットは「知って備える」ことが大切

家族信託のデメリット・注意点12選をご紹介しました。
デメリットの中には、「判断能力がなくなった後は始められない」「任せる人がいないと使えない」「年金は信託できない」など、制度上どうしても変えられないものもあります。一方で、それ以外の多くは、専門家と一緒に進めることで、影響をおさえながら対策できるものと考えています。
そのためには、信頼できる専門家に相談することが欠かせません。できれば3社ほどに相談してみると、ご自身の状況が整理でき、費用の相場も見えてきます。専門家によって対応が大きく違うことにも気づけるはずです。
家族信託は、最終的にはご本人とご家族が責任を持つことになる契約です。だからこそ、安心して任せられる専門家を見つけてご相談ください。

「うちの場合、家族信託は向いている?」「何から始めればいい?」——そんな段階のご相談も歓迎です。
司法書士法人ソレイユは、家族信託を専門に扱う司法書士事務所です。
Zoomなどを利用して、全国どこからでもご相談いただけます。
ソレイユにも一度話を聞いてみたいと思われたら、ホームページのお問い合わせフォームからお気軽にご連絡ください。
SEARCH
 NHK「クローズアップ現代プラス」に出演。「家族信託のトップランナー、司法書士」
早くから認知症対策のへの必要性を感じ、10年以上前から家族信託に取り組む。取扱い実績の総額は100億円を超える。
家族信託業界の先頭に立ち、相談者様が安心して使えるようグレーゾーンを明確化にも注力。税理士と協力して行った国税照会により公表されたルールが業界のスタンダードにもなっている。
実績、お客様へのアフターフォローサービス、家族信託のお手伝いをしたお客様の声は、『代表者紹介ページはこちら』ボタンをクリック
メディア出演履歴
■テレビ出演
・NHK「あさイチ」
・NHK「クローズアップ現代プラス」
・NHK「ニュースウォッチ9」
・NHKラジオ「三宅民夫のマイあさ!」
・日本記者クラブにて記者会見
CATEGORY