

 >
 03-6262-7707
 お問い合わせ
 資料請求
 新相続
 取材・講演
家族信託が必要ないケースとは? しない方がいい4ケースとデメリットがある6ケース
「うちに家族信託は必要?」と迷っている方へ。向いていない家庭・向いている家庭の見分け方を、家族信託を専門に扱う司法書士がやさしく解説します
「家族信託がいいと聞いたけれど、うちにも本当に必要なの?」
インターネットで調べても、なかなか判断がつかないという声をよくいただきます。家族信託を進めると、最低でも数十万円単位の初期費用と、3か月ほどの準備期間がかかる。慎重に検討したいと考えるのは当然のことです。
結論からお伝えすると、家族信託はどの家庭にも必要なわけではありません。実際、私もご相談の中で「このケースは家族信託をしない方がいいですよ」とお伝えすることがあります。

この記事では、家族信託を専門に扱う司法書士が、次の3つをわかりやすくご紹介します。
- 家族信託が必要ない4つのケース
- 家族信託をするとデメリットが生じやすい6つのケース
- 反対に、家族信託が本当に役立つ3つのケース
具体的なケースを見ながら、「わが家に必要か」「ほかに代わりの対策はないか」をぜひチェックしてみてください。
そもそも家族信託とは?(3行でわかる)
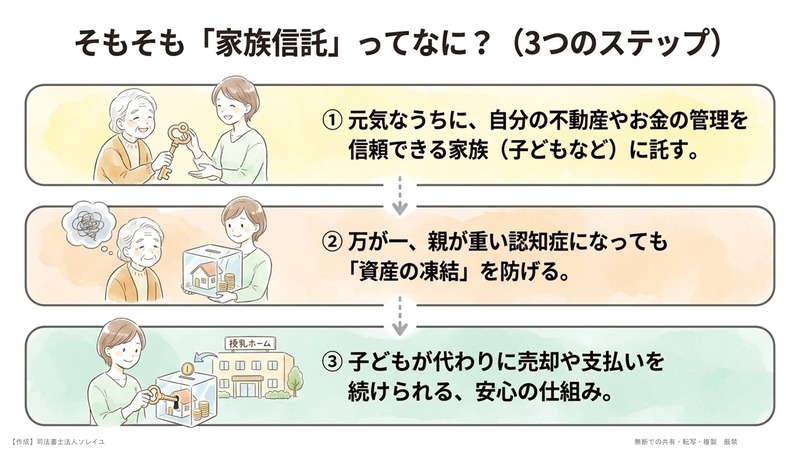
- 親(委託者)が、自分の不動産やお金を、信頼できる家族(受託者。多くは子ども)に託して管理してもらう仕組みです。
- 親が重い認知症になっても、子どもが代わりに売却や管理を続けられます。
- その結果、「認知症で財産が動かせなくなる(資産の凍結)」のを防ぐことができます。
この記事でわかる「家族信託が必要ない・デメリットになるケース」(一覧)
| No. | ケース | 代わりの対策・判断のポイント |
|---|---|---|
| 必要ない① | 財産がほとんどない | 初期費用に見合わない。手元資金を残す |
| 必要ない② | 財産を託せる人がいない・託したくない | 任意後見契約など別の対策を検討 |
| 必要ない③ | まだ若く、認知症のリスクが低い | 早すぎず遅すぎずのタイミングで |
| 必要ない④ | 財産をすでに子どもに生前贈与している | 子どもが管理できるため不要 |
| 注意① | アパートの建て替えを予定している | 建て替えの赤字が税金面で不利に |
| 注意② | 株や投資信託を信託したい | 証券会社の代理人サービスも比較 |
| 注意③ | 知的障害のある子のための「親なきあと対策」 | 遺言で託す方法と比較 |
| 注意④ | 賃貸アパートの法人化と迷っている | 税金コストを比べて判断 |
| 注意⑤ | 守りたいのが預貯金だけ | 銀行の代理人サービス・生前贈与 |
| 注意⑥ | 地方の実家しか対象がない | 費用と空き家の維持費を比較 |
第1部 家族信託が必要ない4つのケース
必要ない① 不動産や預貯金などの財産をほとんど持っていない
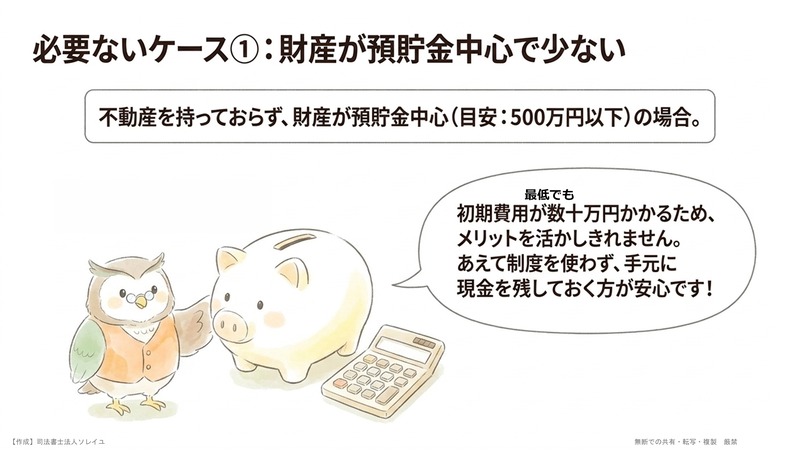
家族信託は、親の不動産・お金・株などを、信頼できる家族に託して管理してもらう制度です。親が重い認知症になったときに、財産が凍結されてしまうのを防ぐ効果があります。
しかし、不動産がなく、預貯金などもほとんどない(目安として500万円以下など)場合は、家族信託のメリットをあまり活かせません。
判断のポイント
- 家族信託には初期費用がかかります。財産が少ない場合は、あえて導入せず、手元のお金を残しておく方が安心につながると考えます。
必要ない② 財産を託せる人がいない・託したくない

家族信託に絶対に欠かせないのが、財産を託して代わりに管理してくれる人(受託者)です。多くの場合、配偶者や子どもがその役割を担います。
そのため、次のような場合は家族信託には向いていません。
- 配偶者や子どもがおらず、頼れる家族がいない
- 子どもはいるが、財産を渡すと使い込んでしまう不安がある
対処法
- 家族以外で頼れる方を探し、任意後見契約(判断能力が衰えたときに備えて、元気なうちに財産管理などを任せる人と内容を決めておく契約)などの別の対策を検討しましょう。
任意後見契約について|高齢の親の1人暮らし、認知症と診断されたらどうなる!?起こりうる問題と今から出来る対策11選
必要ない③ まだ年齢が若く、認知症になるリスクが低い
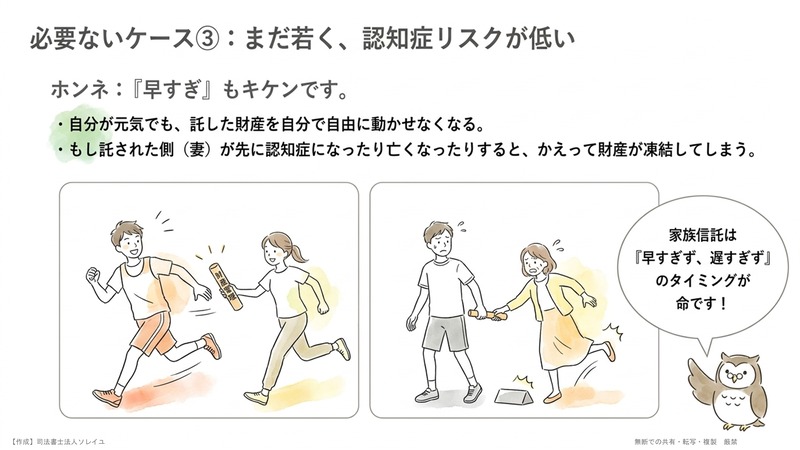
「若いうちに早めに家族信託をしておきたい」というご相談を受けることもあります。しかし、個人的にはおすすめしていません。理由は2つあります。
理由1:託した財産を自分で自由に動かせなくなる
家族信託をすると、財産を管理する権限を家族に渡すことになります。そのため、自分が元気であっても、託した財産は自分で直接コントロールできなくなります。
理由2:夫婦のどちらが先に認知症になるか、亡くなるかがわからない
若い方の場合、「妻に財産を託したい」と希望される方が多くいらっしゃいます。しかし、夫と妻のどちらが先に認知症になるか、あるいは亡くなるかは、若ければ若いほど予測が難しくなります。
早めに対策をしても、託された側(妻)が先に認知症になったり亡くなったりすると、かえって財産が凍結してしまうおそれがあります。
判断のポイント
- 家族信託は「早すぎず、遅すぎず」のタイミングを考えることが大切です。
必要ない④ 財産をすでに子どもに生前贈与している
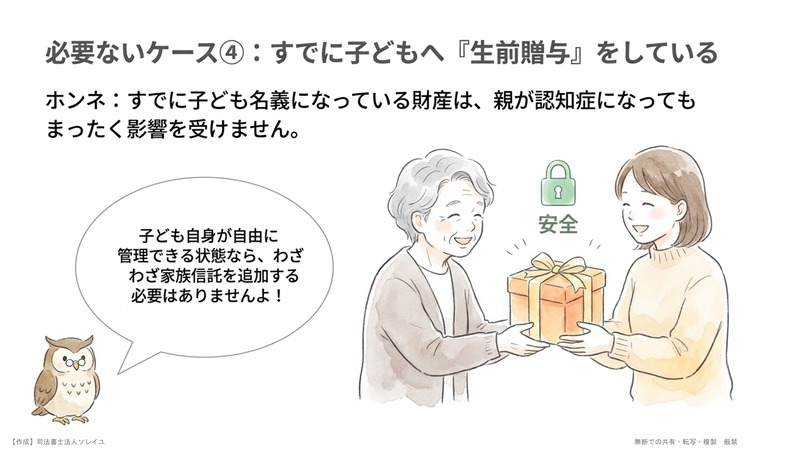
財産をすでに子どもへ生前贈与(生きているうちに財産をあげること)している場合、その財産は子どもの名義になっています。
子ども自身が管理でき、親が認知症になっても影響を受けないため、家族信託をする必要はありません。
第2部 家族信託をするとデメリットが生じやすい6つのケース
ここでご紹介する6つのケースは、家族信託自体は有効な対策になり得る一方で、デメリットも大きいものです。ほかの方法と比べたうえで、進めるかどうかを決めることをおすすめします。
注意① アパートの建て替えを予定している
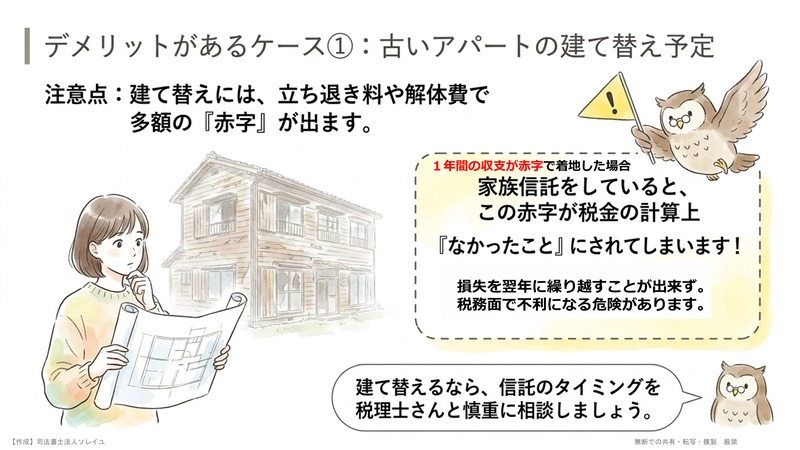
高齢の親が賃貸アパートを経営していて、古くなった建物の建て替えを考えている場合、家族信託をするとかえって損になる可能性があります。
理由は、家族信託した不動産から出た赤字(損失)は、税金の計算上「なかったもの」とされてしまうという特別なルールがあるためです。
アパートを建て替えるときには、入居者に退去してもらうための立ち退き料や、建物を壊すための解体費など、多額の費用がかかります。そのため、その年だけを見ると赤字になりやすいのです。
本来であれば、この赤字をほかの所得と差し引きして(損益通算)、税金を抑えたいところです。しかし、家族信託をしていると、この赤字をほかの所得と差し引くことも、翌年以降に繰り越すこともできません。
対処法
- 建て替えの予定がある場合は、家族信託をするかどうか、するならどのタイミングでするかを慎重に検討してください。税金の具体的な影響は、税理士にご相談ください。
注意② 株や投資信託を家族信託したい

株や投資信託などの有価証券も、家族信託をすることは可能です。ただし、対応している証券会社はまだ少ないため、対応してくれる会社を探す必要があります。
また、有価証券を家族信託すると、通常の運用とは次のような違いが生じます。
家族信託した有価証券の注意点
- 家族信託用の口座では特定口座が使えず、一般口座のみになることが一般的です(NISA口座も使えません)。
- 一般口座では、売却益が出たときなどに、自分で確定申告をする必要があります。
- 確定申告をすると、その所得が住民税などの計算に反映されるため、退職して国民健康保険に加入している方などは、保険料や医療費の窓口負担の割合が上がるおそれがあります。
- 新しい有価証券の購入に制限がある場合があります。また、売却も自分で直接注文を出すことはできないため、自分で株式投資を楽しみたい方には向きません。
対処法
- 証券会社の中には、本人の認知症に備えたサービスを用意している会社もあります。「予約型代理人サービス」や「家族サポート証券口座」などです。
名称は会社によって異なりますが、大まかには、本人の認知症の診断書などを提出することで、あらかじめ届け出ていた家族が代わりに売却の注文を出し、現金化できる仕組みです。こうした代わりの方法も比べながら検討してください。
詳しくは、下記の別コラムにまとめています。
予約型代理人サービス・家族サポート証券口座の提供証券会社|認知症で銀行口座が凍結した実際の事例!口座凍結の流れと対策を解説
注意③ 知的障害のある子どものための「親なきあと対策」
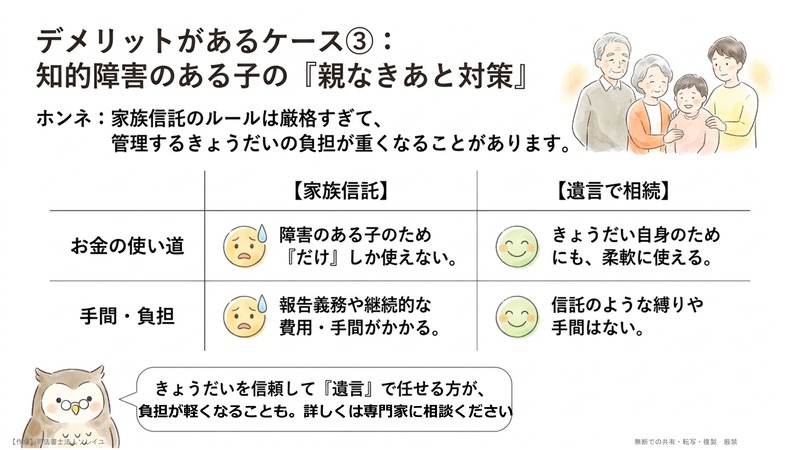
知的障害のある子どもの「親なきあと対策」(親が亡くなった後も子どもが安心して暮らせるようにする備え)として、家族信託が紹介されることも少なくありません。しかし、個人的には、うまくはまらないとかえって家族の負担を増やす対策になるのではと感じています。
よく紹介される家族信託の仕組み
障害のある子どものほかに、障害のないきょうだいがいるご家庭で、そのきょうだいに家族信託で財産を託す方法です。親が亡くなった後も、きょうだいが財産を管理し、障害のある子どもに必要なお金を渡していきます。
比べてほしいのは「遺言で、きょうだいに相続させる」方法
この家族信託の方法にも効果がないわけではありません。ただ、比べて検討していただきたいのが、遺言(ゆいごん)で、障害のないきょうだいにあえて財産を相続させる方法です。
| 比べるポイント | 家族信託で託す | 遺言で相続させる |
|---|---|---|
| 手間・費用 | 管理する責任や報告義務があり、手間や継続的な費用がかかる | 信託ほどの手間はかからない |
| お金の使い道 | 障害のある子どものためにしか使えない(きょうだい自身のためには使えない) | 障害のある子どものためにも、きょうだい自身のためにも使える |
| 注意点 | 仕組みがしっかりしていて障害のある子に請求権は作れるが、自由度は低い | お金の使い方はきょうだいの考えに委ねられる(障害のある子には請求権はない) |
判断のポイント
- きょうだいを信頼して任せられるかどうかなど、ご家族の事情によって向き・不向きが変わります。家族信託と遺言のどちらが合うかを検討してみてください。
注意④ 賃貸アパートの法人化と迷っている
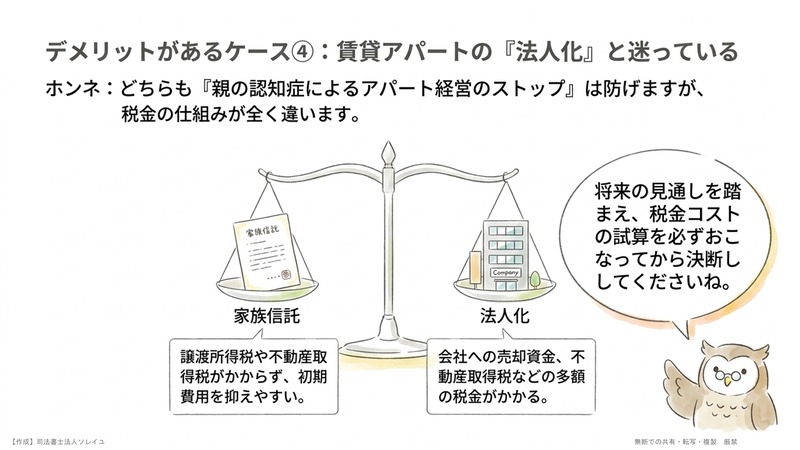
賃貸アパートを守る方法は、家族信託だけではありません。アパートを家族で作った資産管理会社に売却する(法人化)ことで、高齢の親の所有から切り離し、認知症の影響を避ける方法もあります。
| 比べるポイント | 家族信託 | 法人化 |
|---|---|---|
| 主な税金 | 売買資金不要で、譲渡所得税や不動産取得税はかからず、登録免許税も低く抑えられる | 売買の資金や譲渡所得税、不動産取得税、登録免許税などがかかる |
| 親の認知症への備え | 子どもが管理を続けられる | 会社の財産になるため影響を受けにくい |
判断のポイント
- 将来の見通しを踏まえ、税金などのコストを比べたうえで判断していただきたいケースです。税金の試算は税理士にご相談ください。
注意⑤ 守りたい財産が預貯金だけ
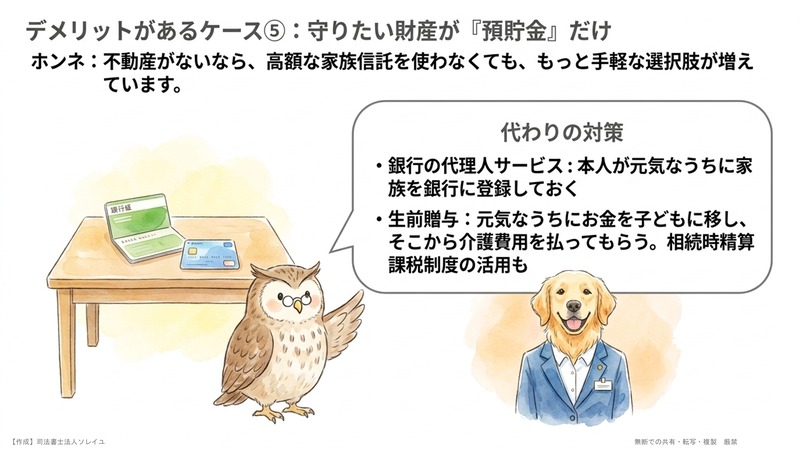
不動産がなく、預貯金だけという場合は、必ずしも家族信託がベストとは限りません。銀行が提供するサービスが増えたことで、対策の選択肢が広がっているからです。
対処法
- 銀行の代理人サービスを利用する:本人が元気なうちに、代わりに手続きができる家族を銀行に届け出ておきます。
【参考】予約型代理人サービスを実施している銀行および信用金庫|認知症で銀行口座が凍結した実際の事例!口座凍結の流れと対策を解説
- 元気なうちに生前贈与しておく:お金の名義そのものを子どもに移しておきます。親の介護が必要になったら、子どもがそのお金から介護費用を支払います。
生前贈与をする場合、あわせて相続時精算課税制度(一定額まで贈与税をかけずに贈与でき、相続のときにまとめて精算する制度)を選ぶ届出をすることで、税金を抑えられる可能性もあります。
金銭の認知症対策、ちょっと待って!!家族信託だけじゃない他の手法も解説
注意⑥ 対象が地方にある親の実家だけ
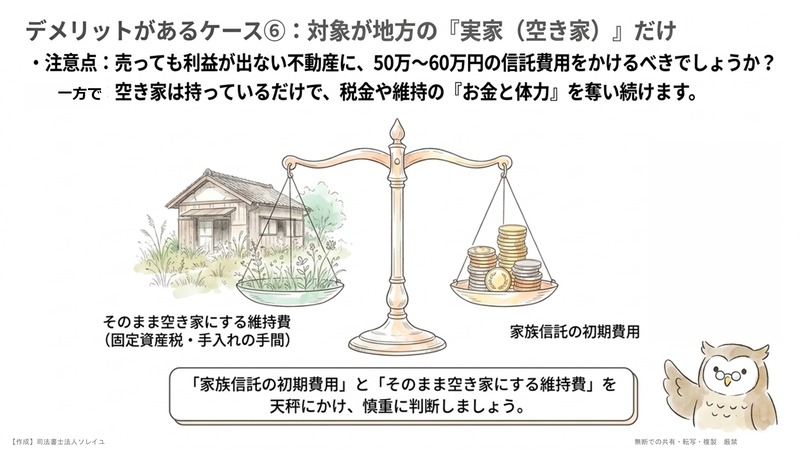
親の実家が地方にあり、売っても利益が少ない、または売ると赤字になるような場合は、家族信託をするかどうか検討が必要です。
不動産の家族信託の初期費用は50万〜60万円ほどかかることが多いため、価値が低い不動産に費用をかけて対策するかどうかは、判断が難しいところです。
判断のポイント
- 空き家のまま残しておくと、水道代・電気代・固定資産税などのお金に加え、換気や通水、庭の手入れといった時間と体力の負担もかかり続けます。売却できればこうした維持費を減らせます。家族信託の費用と、空き家の維持費を比べて検討するのがひとつの考え方です。
第3部 家族信託が役立つ3つのケース
最後に、反対に家族信託が本当に役立つケースを3つご紹介します。
役立つ① 親の施設費用のために、実家を将来売れるようにしておきたい
親が施設に入ると実家が空き家になるため、「実家を売って施設費用にあてたい」というご希望をよくいただきます。
しかし、所有者である親が重い認知症などで、契約の判断ができなくなると、実家を売ることができなくなってしまうリスクが非常に高いのです。
- 家族信託をしておけば、親の認知症の影響を受けずに、必要なタイミングで子どもの判断で売却できます。家族信託のメリットが最も活きる場面のひとつです。
役立つ② 賃貸アパートの経営がストップするのを防ぎたい
高齢の親がオーナーの賃貸アパートも、親の重い認知症の影響を大きく受けます。たとえば、次のようなことが難しくなります。
- 新しい入居者との契約や、更新の契約
- 家賃を滞納した入居者への法的な請求
- 家賃が振り込まれる口座からの引き出し(口座の凍結)
家賃の口座が凍結されてお金を引き出せなくなると、アパート経営そのものが続けられなくなる深刻な事態になりかねません。
- 家族信託を使えば、親が元気なうちに、後継ぎとなる子どもにアパートの管理・経営を引き継いでおくことができます。
役立つ③ 次の次の相続(二次相続)まで、財産を受け継ぐ人を決めておきたい
ご両親がともに健在のうちにご相談いただくケースも多くあります。この場合、家族信託を使うことで税金の面でも有利な仕組みを作ることができます。
たとえば、ご両親が住んでいる自宅について、次のようなご希望があるケースです。
- 「2人とも施設に入ったら、自宅を売りたい」
- 「どちらかが亡くなって1人になったら施設に移り、自宅を売りたい」
このとき、父と母のどちらが先に亡くなるかは予測できません。
そこで家族信託を設定し、子どもが自宅を管理しながら、財産を受け継ぐ順番を「父 → 次に母 → 2人が亡くなったら子ども」と決めておきます。こうすることで、自宅を売るときの所得税の優遇(いわゆる「マイホーム特例」)を使える可能性を広げることができます。
- さらに、家族信託は父親の相続が起きても続くため、ご両親どちらの認知症の影響も受けずに、子どもの判断で売却を進められます。
※ マイホーム特例が使えるかどうかは、住んでいる人や売却の時期など、個別の事情によって異なります。具体的には税理士にご確認ください。
よくある質問(FAQ)
Q1. 家族信託をすれば、どんな家庭でも安心ですか?
A. いいえ。財産が少ない場合や、託せる家族がいない場合などは、家族信託が必要ないこともあります。アパートの建て替えや株の運用など、信託するとデメリットが生じやすいケースもあるため、ほかの方法と比べて判断することが大切です。
Q2. 家族信託は何歳くらいで始めるのがよいですか?
A. 一律の年齢はありませんが、若いうちに始めると、託した財産を自分で動かせなくなったり、託した相手が先に認知症になったりするおそれがあります。「早すぎず、遅すぎず」のタイミングが大切です。
Q3. 預貯金しかない場合、家族信託以外にどんな対策がありますか?
A. 銀行の代理人サービスに家族を届け出ておく方法や、元気なうちに子どもへ生前贈与しておく方法などがあります。
Q4. 家族信託にはどのくらいの費用と期間がかかりますか?
A. 財産の内容によって異なりますが、初期費用は数十万円単位(実家1件で50万〜60万円ほどが多い)、準備期間は3か月~半年ほどが目安です。ただ、複雑な案件の場合には1年程かかることもあります。
まとめ:家族信託が必要ないケースもある。わが家に合うかは専門家と一緒に判断を
ここまで、家族信託が必要ないケースや、家族信託をするとデメリットが生じやすいケース、そして家族信託が役立つケースについてご紹介しました。
親の介護や認知症に直面して家族信託を考えるとき、初めて知ることが非常に多い分野だと思います。また、認知症に備えたサービスもさまざま登場していますが、日常生活の中ではなかなか耳にする機会がありません。
「わが家に向いているのか」「本当に必要なのか」「進めるべきなのか」は、専門家に相談して判断されると安心です。
家族信託のご相談はお気軽にどうぞ
「うちは家族信託が必要?」「ほかの対策の方が合っている?」といった段階のご相談も歓迎です。
司法書士法人ソレイユでは、家族信託を専門に、ご家族の状況に合った対策をご提案しています。
Zoomなどを利用して、全国どこからでもご相談いただけます。
ご相談は、ホームページのお問い合わせフォームからご連絡ください。
SEARCH
 NHK「クローズアップ現代プラス」に出演。「家族信託のトップランナー、司法書士」
早くから認知症対策のへの必要性を感じ、10年以上前から家族信託に取り組む。取扱い実績の総額は100億円を超える。
家族信託業界の先頭に立ち、相談者様が安心して使えるようグレーゾーンを明確化にも注力。税理士と協力して行った国税照会により公表されたルールが業界のスタンダードにもなっている。
実績、お客様へのアフターフォローサービス、家族信託のお手伝いをしたお客様の声は、『代表者紹介ページはこちら』ボタンをクリック
メディア出演履歴
■テレビ出演
・NHK「あさイチ」
・NHK「クローズアップ現代プラス」
・NHK「ニュースウォッチ9」
・NHKラジオ「三宅民夫のマイあさ!」
・日本記者クラブにて記者会見
CATEGORY